
すべての業種でベンチマークに負けていても、ファンド全体ではベンチマークに勝つことがある。
例えば、IT・金融・素材のどの業種を見ても、ファンドが保有する銘柄群の収益率は、ベンチマークの同じ業種を下回っている。それでも、好調だった業種に多く配分し、低調だった業種への配分を抑えていれば、全体の収益率では上回ることがある。
この違いを整理するのが「ブリンソン型の要因分析」だ。ファンドの運用成績を、どの業種にどれだけ投資したかという業種配分と、それぞれの業種でどの銘柄をどれだけ保有したかという銘柄選択に分けて考える。
この記事では、ベンチマークとの比較に必要な基本用語から、業種配分効果・銘柄選択効果・複合効果の計算方法まで、具体例で説明する。
1.ベンチマークと比較するのは「構成比」と「収益率」
ベンチマークは、運用成績を評価するための比較基準だ。国内株式ファンドならTOPIXなどが使われる。
ファンドとベンチマークを比較するときには、次の2つを分けて見る。
| 比較するもの | 確認すること |
|---|---|
| 構成比 | ベンチマークより多く持っているか、少なく持っているか |
| 収益率 | ベンチマークより良い成績だったか、悪い成績だったか |
例えば、ベンチマークのIT業種の構成比が30%、ファンドでは50%なら、ファンドはIT業種を多く持っている。この状態をオーバーウェイトという。反対に、ベンチマークより少なく持っている状態はアンダーウェイトだ。
一方、収益率がベンチマークを上回ることはアウトパフォーム、下回ることはアンダーパフォームという。
| 用語 | 意味 |
|---|---|
| オーバーウェイト | 構成比がベンチマークより高い |
| アンダーウェイト | 構成比がベンチマークより低い |
| アウトパフォーム | 収益率がベンチマークを上回る |
| アンダーパフォーム | 収益率がベンチマークを下回る |
多く持っていることと、良い成績を上げていることは別の話である。本記事で扱う計算方法では、オーバーウェイトした業種のベンチマーク収益率が、ベンチマーク全体の収益率を下回っていれば、その業種の配分効果はマイナスになる。
2.すべての業種で負けているファンドが、全体では勝っている
ここからは、市場をIT・金融・素材の3業種に分けた架空の例で考える。
表の「業種収益率」は、それぞれの業種に属する銘柄群だけを取り出した収益率だ。例えば、ファンドのIT業種収益率は、ファンドが保有するIT銘柄群の運用成績を表す。
| 業種 | ベンチマーク構成比 | ファンド構成比 | ベンチマーク業種収益率 | ファンド業種収益率 |
|---|---|---|---|---|
| IT | 30% | 50% | +10% | +9% |
| 金融 | 50% | 40% | +2% | +1% |
| 素材 | 20% | 10% | −5% | −7% |
| 構成比合計 | 100% | 100% | — | — |
※単一期間の分析とし、期初の構成比と各業種の期間収益率を使って計算する。期中の売買はなく、費用などの影響は考慮しない。
業種ごとの収益率を比べると、ファンドはすべての業種で負けている。ITは+10%に対して+9%、金融は+2%に対して+1%、素材は−5%に対して−7%だ。
ところが、全体の収益率を計算すると結果が変わる。全体の収益率は、各業種の収益率を期初の構成比で加重平均して求める。
ベンチマーク全体の収益率
0.30 × 10% + 0.50 × 2% + 0.20 ×(−5%)= 3.0%
ファンド全体の収益率
0.50 × 9% + 0.40 × 1% + 0.10 ×(−7%)= 4.2%
ファンドはベンチマークを1.2ポイント上回った。この収益率の差を「超過収益率」または「アクティブリターン」という。
ファンドが全体で勝った理由は、業種配分の違いにある。ファンドは、ベンチマーク全体を上回る収益率だったITを多く持ち、相対的に低調だった金融と素材を少なく持っていた。業種内での成績の悪さを、業種配分の良さが補ったのである。
この違いは、次の3つの効果に分解できる。本記事では、ブリンソン型の代表的な方式の一つである「ブリンソン=ファクラー型(BF型)」を使う。
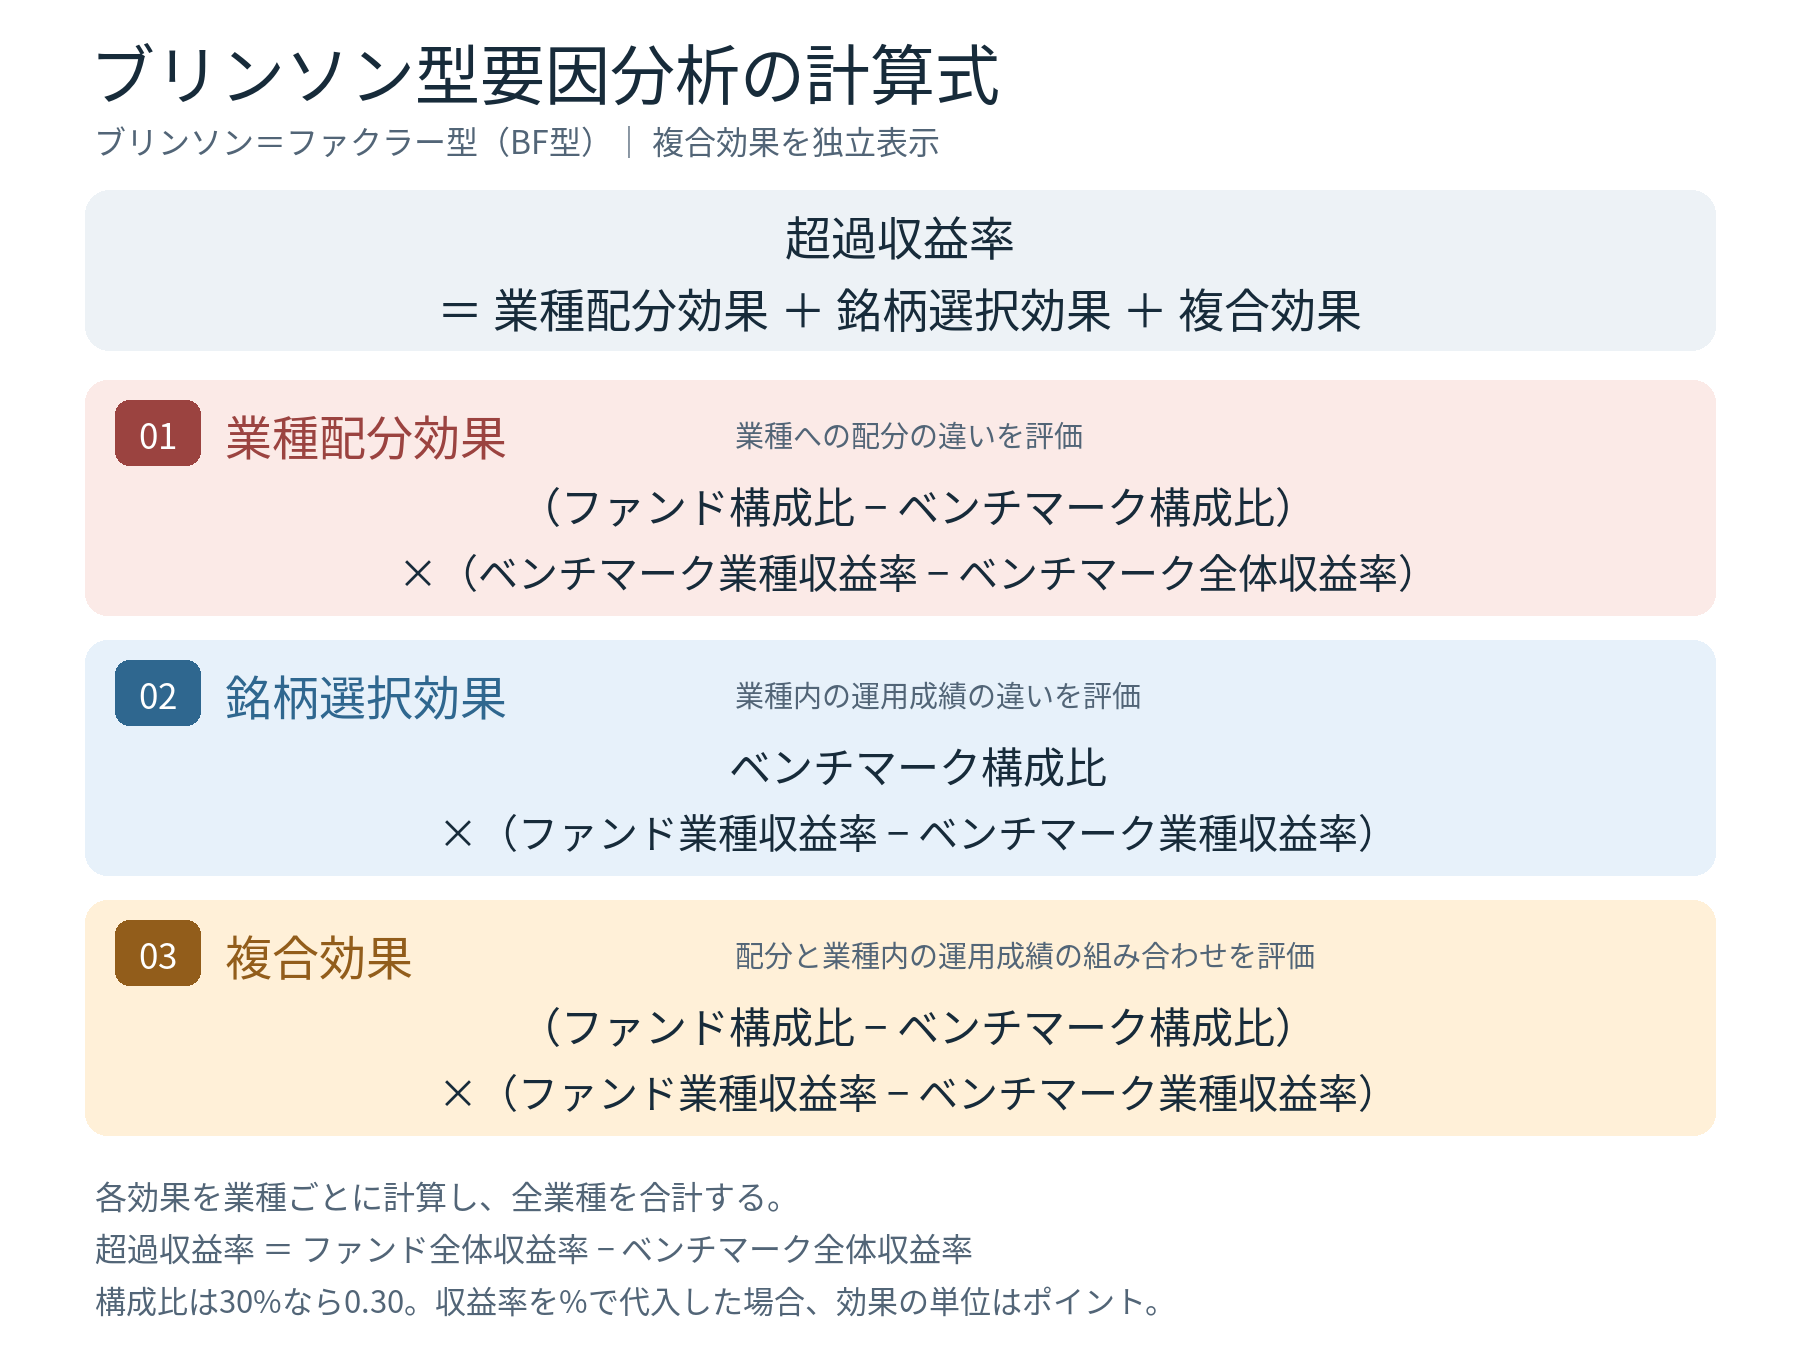
以下、この3つの効果を順番に計算していこう。
3.業種配分効果――どの業種に多く投資したか
業種配分効果は、ベンチマークに対する業種配分の違いが、超過収益率にどれだけ影響したかを表す。
BF型では、好調な業種を判断する基準は、単に値上がりしたかどうかではない。その業種のベンチマーク収益率が、ベンチマーク全体の収益率を上回ったかどうかだ。
例えば、市場全体が+10%のときに、+5%しか上昇しなかった業種を多く持っていれば、相対的には不利になる。反対に、その業種を少なく持っていれば有利になる。このように、市場全体との比較で配分を評価するため、業種収益率からベンチマーク全体の収益率を差し引く。
今回、ベンチマーク全体は+3.0%。各業種をこれと比較すると、次のようになる。
| 業種 | ベンチマーク業種収益率 | 全体の+3.0%との比較 | ファンドの配分 |
|---|---|---|---|
| IT | +10% | 全体を上回る | オーバーウェイト |
| 金融 | +2% | 全体を下回る | アンダーウェイト |
| 素材 | −5% | 全体を下回る | アンダーウェイト |
ITは好調な業種を多く持っているため、配分効果はプラス。金融と素材も、低調な業種を少なく持っているため、プラスになる。
金融は値上がりしているが、市場全体の+3.0%には届いていない。このような業種への配分を抑えることも、相対的な成績の改善につながる。
配分効果の符号を整理すると、次のとおりだ。
| 業種のベンチマーク収益率と全体との比較 | 配分 | 配分効果 |
|---|---|---|
| 全体を上回る | オーバーウェイト | プラス |
| 全体を上回る | アンダーウェイト | マイナス |
| 全体を下回る | オーバーウェイト | マイナス |
| 全体を下回る | アンダーウェイト | プラス |
計算式は次のようになる。構成比の差は、ファンドからベンチマークを引いて求める。
業種配分効果=構成比の差 ×(ベンチマークの業種収益率 − ベンチマーク全体の収益率)
ITでは、次の計算になる。
(0.50 − 0.30)×(10% − 3%)= +1.4ポイント
ここで使う業種収益率は、ベンチマーク側の+10% だ。ファンド側の+9%を使うと、業種内の銘柄選択の影響も混ざってしまう。
3業種を計算すると、次の結果になる。
| 業種 | 計算 | 業種配分効果 |
|---|---|---|
| IT | (0.50 − 0.30)×(10% − 3%) | +1.4ポイント |
| 金融 | (0.40 − 0.50)×(2% − 3%) | +0.1ポイント |
| 素材 | (0.10 − 0.20)×(−5% − 3%) | +0.8ポイント |
| 合計 | +2.3ポイント |
このファンドの業種配分は、超過収益率を2.3ポイント押し上げた。
4.銘柄選択効果――業種の中で何を選んだか
同じIT業種でも、どの銘柄を選び、それぞれをどの比率で保有するかによって収益率は変わる。この業種内の運用成績の違いを評価するのが銘柄選択効果だ。
今回のファンドは、すべての業種でベンチマークの同じ業種を下回っている。
| 業種 | ベンチマーク業種収益率 | ファンド業種収益率 | 業種内の収益率の差 |
|---|---|---|---|
| IT | +10% | +9% | −1ポイント |
| 金融 | +2% | +1% | −1ポイント |
| 素材 | −5% | −7% | −2ポイント |
3つの効果に分ける方式では、この差をベンチマークの構成比で評価する。業種配分の違いをいったん切り離し、ベンチマークと同じ業種配分だった場合の効果を見るためだ。
銘柄選択効果=ベンチマーク構成比 ×(ファンドの業種収益率 − ベンチマークの業種収益率)
ITでは、次の計算になる。
0.30 ×(9% − 10%)= −0.3ポイント
| 業種 | 計算 | 銘柄選択効果 |
|---|---|---|
| IT | 0.30 ×(9% − 10%) | −0.3ポイント |
| 金融 | 0.50 ×(1% − 2%) | −0.5ポイント |
| 素材 | 0.20 ×(−7% −(−5%)) | −0.4ポイント |
| 合計 | −1.2ポイント |
業種配分は成功した一方、各業種内の銘柄構成の違いは、成績を押し下げていたと読める。
なお、「銘柄選択」は銘柄名の違いだけを意味しない。同じ銘柄群を持っていても、業種内での組入比率が異なれば、収益率に差が生じる。
5.複合効果――配分と銘柄選択の組み合わせ
業種配分効果は+2.3ポイント、銘柄選択効果は−1.2ポイント。その合計は+1.1ポイントで、実際の超過収益率+1.2ポイントとは、まだ0.1ポイント差がある。
この差を説明するのが複合効果(交互作用効果) だ。
先ほど、銘柄選択効果はベンチマークの構成比で計算した。しかし、ファンドが実際に保有している比率は、それとは異なる。
ITで考えてみよう。業種内の運用成績はベンチマークより1ポイント悪かった。銘柄選択効果では、その悪影響をベンチマークの構成比30%で評価したが、実際のファンドは50%持っている。
追加で持っていた20%の部分にも、業種内で負けた影響が及ぶ。 これがITの複合効果になる。
複合効果=構成比の差 × 業種内の収益率の差
ITでは、次の計算になる。
(0.50 − 0.30)×(9% − 10%)= −0.2ポイント
反対に、金融と素材では、業種内での成績は悪かったものの、その業種を少なく持っていた。ベンチマークと同じ比率で持つ場合より、悪影響が小さく済んだため、複合効果はプラスになる。
| 業種 | 計算 | 複合効果 |
|---|---|---|
| IT | (0.50 − 0.30)×(9% − 10%) | −0.2ポイント |
| 金融 | (0.40 − 0.50)×(1% − 2%) | +0.1ポイント |
| 素材 | (0.10 − 0.20)×(−7% −(−5%)) | +0.2ポイント |
| 合計 | +0.1ポイント |
複合効果は、配分の差と業種内の収益率の差を掛け合わせて、直接計算できる。
プラスだから銘柄選択に成功した、マイナスだから失敗した、と判断するものではない。 配分と業種内の運用成績の違いが、どのように組み合わさったかを表している。
6.3つの効果を合計すると、超過収益率になる
ここまでの計算結果をまとめよう。
| 業種 | 業種配分効果 | 銘柄選択効果 | 複合効果 |
|---|---|---|---|
| IT | +1.4 | −0.3 | −0.2 |
| 金融 | +0.1 | −0.5 | +0.1 |
| 素材 | +0.8 | −0.4 | +0.2 |
| 合計 | +2.3 | −1.2 | +0.1 |
※単位:ポイント。
超過収益率=2.3 − 1.2 + 0.1=+1.2ポイント
ファンド全体の+4.2%と、ベンチマーク全体の+3.0%との差に一致する。
このファンドは、業種内の銘柄選択では負けたが、それを上回る業種配分の効果によって、全体ではベンチマークに勝った。
「ベンチマークを上回った」という結果だけでは分からなかった、運用成績の中身が見えてくる。
7.なぜ3つの効果を足すと超過収益率に一致するのか【数式による解説】
基本にあるのは、構成比と収益率の掛け算だ。
ある業種について、記号を次のように置く。「Δ」は、ファンドとベンチマークの差を表す。
| 記号 | 意味 |
|---|---|
| w | ベンチマークの構成比 |
| r | ベンチマークの業種収益率 |
| Δw | ファンド構成比 − ベンチマーク構成比 |
| Δr | ファンド業種収益率 − ベンチマーク業種収益率 |
このとき、ファンドの構成比は「w + Δw」、業種収益率は「r + Δr」となる。
ファンドの「構成比 × 収益率」から、ベンチマークの「構成比 × 収益率」を引くと、その業種のリターン寄与度の差が求められる。
リターン寄与度の差=(w + Δw)×(r + Δr)− w × r
掛け算を展開すると、次のようになる。
= Δw × r + w × Δr + Δw × Δr
| 項 | 意味 |
|---|---|
| Δw × r | 配分の違いによる基本項(全体収益率による調整前) |
| w × Δr | 銘柄選択効果 |
| Δw × Δr | 複合効果 |
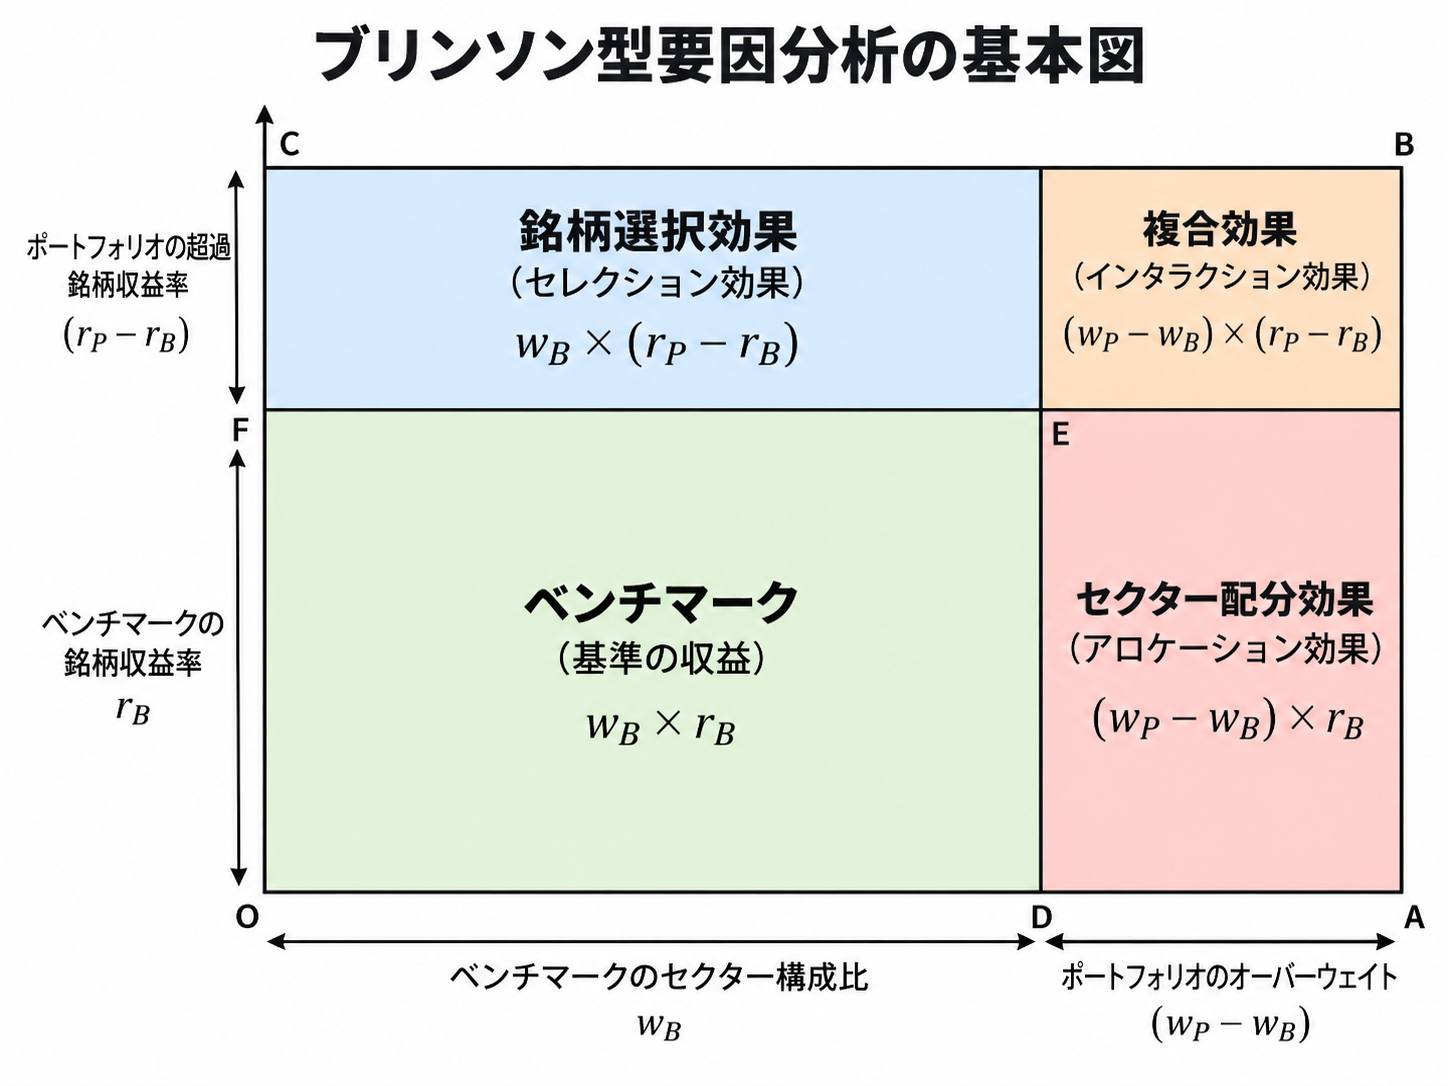
複合効果は、掛け算を展開したときに自然に現れる項なのである。
ただし、第3章の業種配分効果は、最初の項と少し違う。ベンチマーク全体の収益率を「R」とすると、BF型では次の式を使っている。
業種配分効果=Δw ×(r − R)
これを展開すると、「Δw × r − Δw × R」となる。つまり、調整前の配分項から「構成比の差 × ベンチマーク全体収益率」を差し引いている。
ここで、ファンドとベンチマークはどちらも構成比の合計が100%なので、全業種の構成比の差を足すとゼロになる。本例なら、次のとおりだ。
構成比の差の合計=(0.50 − 0.30)+(0.40 − 0.50)+(0.10 − 0.20)=0
ベンチマーク全体の収益率Rは、どの業種でも共通だ。したがって、差し引く調整額を全業種で合計すると、次のようになる。
調整額の合計=構成比の差の合計 × R=0 × R=0
つまり、この調整によって業種別の配分効果の割り振りは変わるが、配分効果の合計は変わらない。したがって、全業種の3つの効果を合計すれば、超過収益率に一致する。
なお、調整前の「Δw × r」を配分効果とする方式は、一般にブリンソン=フード=ビーバワー型(BHB型)と呼ばれる。BF型とBHB型では、業種別の配分効果の計算方法が異なる。本例のようにファンドとベンチマークの構成比合計がともに100%となる基本形では、両方式の配分効果の合計は等しいが、業種別の数値は異なる。本記事では複合効果を独立表示しているが、実務では銘柄選択効果に含めて表示する場合もある。
8.実際の投資信託の月報をどう読むか
業種配分効果の合計がプラスなら、分析対象の期間において、ベンチマークと比較して有利な業種配分になっていたことを意味する。
銘柄選択効果の合計がプラスなら、各業種内の収益率の差をベンチマーク構成比で評価した結果、全体としてプラスに寄与していたことを意味する。ただし、すべての業種でベンチマークを上回っていたとは限らない。業種別の内訳も確認する必要がある。
また、いずれもその期間の結果を分解したものであり、1期間のプラス効果だけで、運用者の能力や将来の再現性まで判断できるわけではない。
月報を読む際には、次の違いにも注意したい。
| 確認すること | 主な違い |
|---|---|
| 効果の分け方 | 配分・銘柄選択・複合の3つに分けるか、複合効果を銘柄選択効果に含めるか |
| 分析の区分 | 業種別、国別、資産別など、何を基準に分類しているか |
| 計算方式 | BF型、BHB型など、どの式を使っているか |
| 分析対象と費用 | ファンド全体か株式部分だけか、費用控除前か控除後か |
| 分析期間 | 単一期間か、複数期間の効果を調整してつないだものか |
例えば、複合効果を銘柄選択効果に含める方式では、本例の銘柄選択効果−1.2ポイントと複合効果+0.1ポイントをまとめて、−1.1ポイントと表示する。同じ「銘柄選択効果」という名前でも、集計範囲が異なる場合がある。
また、「IT関連銘柄が運用成績に貢献した」と書かれていても、それだけでは、IT業種への配分が良かったのか、業種内の銘柄選択が良かったのかは分からない。ファンドの収益率を押し上げていても、ベンチマークとの比較ではマイナスだった可能性もある。
ファンドが勝ったか、負けたか。その次に、何が成績を押し上げ、何が足を引っ張ったのかを見る。 ブリンソン型の要因分析を使えば、運用方針が実際の成績にどう表れているのかを、より具体的に読み解ける。