
GPIFから最も多くの年金資産を任されている運用会社は、どこなのだろうか。
2025年度末の公表データを集計したところ、1位は三井住友トラスト・アセットマネジメントの47.39兆円、2位はブラックロック・ジャパンの44.78兆円、3位はりそなアセットマネジメントの39.64兆円となった。
ところが、アクティブファンドだけに絞ると、首位は野村アセットマネジメントに変わる。さらに、インフラストラクチャー、不動産、プライベート・エクイティ(PE)といったオルタナティブ資産を含めると、三井住友DSアセットマネジメントやニューバーガー・バーマンなどが大きく順位を上げる。
GPIF(年金積立金管理運用独立行政法人)は、日本最大の公的年金運用機関だ。2025年度末の運用資産額は293兆6,437億円に達する。世界の年金基金を比較した2026年版の調査では、ノルウェー政府年金基金に次ぐ世界第2位。同調査における日本国内2位の地方公務員共済組合連合会と比較しても、約7倍の規模を誇る。
これほど巨額の資産を運用するGPIFだが、すべての株式や債券を自ら売買しているわけではない。実際の資産運用の大部分は、国内外の資産運用会社(アセットマネジメント会社、通称アセマネ)や信託銀行など、外部の運用受託機関に委託している。
2025年度末の公表データから外部の運用受託機関別の残高を集計すると、伝統的資産とオルタナティブ資産の合計は259兆5,465億円。GPIFの運用資産全体の約88%に相当する。
GPIF自身は基本ポートフォリオの策定、運用受託機関の選定・評価、資産全体のリスク管理などを担い、個別ファンドの運用実務の大部分は外部の運用会社などが担当する。つまり、世界有数の機関投資家であるGPIFの資産運用は、GPIF自身の運用管理と、多数のアセマネ会社などによる運用実務によって成り立っている。
本記事では、GPIFが公表した2025年度末の伝統的資産とオルタナティブ資産のデータをもとに、運用受託機関別の資産額を独自に集計した。全42社のランキングに加え、パッシブファンド、アクティブファンド、オルタナティブ運用の違いから、資産運用業界の勢力図を読み解く。
※世界順位はThinking Ahead InstituteとPensions & Investmentsによる「Global Top 300 Pension Funds 2026」に基づく。海外の年金基金との比較は原則2025年12月末の資産額で行われており、本文のGPIF運用資産額(2026年3月末)とは基準日が異なる。
1.GPIFの運用委託先ランキング|全42社
2026年3月末時点の運用受託機関別残高を集計すると、外部委託先は42社、受託資産額は合計259兆5,465億円となった。
対象は、国内債券、外国債券、国内株式、外国株式の伝統的資産と、インフラストラクチャー、プライベート・エクイティ、不動産のオルタナティブ資産だ。以下の表では、各社の受託資産額に加え、伝統的資産のパッシブファンド・アクティブファンド、オルタナティブ資産の内訳も掲載した。
GPIFの運用受託機関ごとの資産額や運用成績を詳しく調べたい方は、GPIF運用受託機関一覧・ランキング|運用会社別の資産額と運用成績【2025年度】も参照してほしい。運用会社別の受託状況に加え、各ファンドのベンチマーク、超過収益率、インフォメーションレシオなどを一覧で確認できる。
GPIF運用受託資産額ランキング(2025年度末)
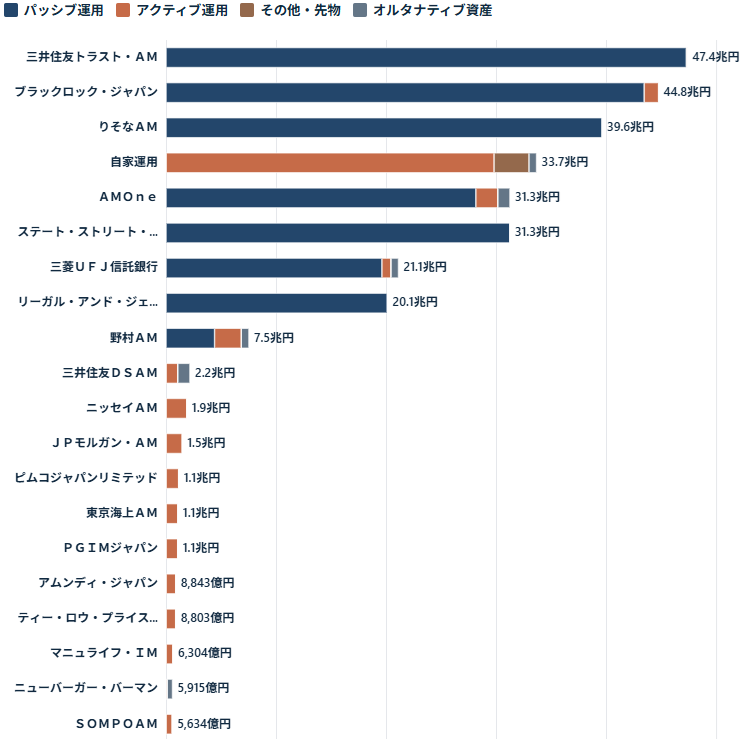
単位:億円
| 順位 | 運用受託機関 | 合計 | パッシブ | アクティブ | オルタナ |
|---|---|---|---|---|---|
| 1 | 三井住友トラスト・アセットマネジメント | 473,864 | 472,929 | 935 | 0 |
| 2 | ブラックロック・ジャパン | 447,772 | 434,631 | 13,141 | 0 |
| 3 | りそなアセットマネジメント | 396,437 | 396,437 | 0 | 0 |
| 4 | アセットマネジメントOne | 312,704 | 281,667 | 19,947 | 11,090 |
| 5 | ステート・ストリート・グローバル・アドバイザーズ | 312,553 | 312,553 | 0 | 0 |
| 6 | 三菱UFJ信託銀行 | 211,338 | 196,253 | 8,220 | 6,865 |
| 7 | リーガル・アンド・ジェネラル・インベストメント・マネジメント・ジャパン | 201,459 | 201,018 | 441 | 0 |
| 8 | 野村アセットマネジメント | 75,427 | 44,148 | 24,269 | 7,010 |
| 9 | 三井住友DSアセットマネジメント | 21,787 | 0 | 10,670 | 11,117 |
| 10 | ニッセイアセットマネジメント | 18,954 | 0 | 18,954 | 0 |
| 11 | JPモルガン・アセット・マネジメント | 14,756 | 0 | 14,756 | 0 |
| 12 | ピムコジャパンリミテッド | 11,482 | 0 | 11,482 | 0 |
| 13 | 東京海上アセットマネジメント | 10,761 | 0 | 10,761 | 0 |
| 14 | PGIMジャパン | 10,641 | 0 | 10,641 | 0 |
| 15 | アムンディ・ジャパン | 8,843 | 0 | 8,843 | 0 |
| 16 | ティー・ロウ・プライス・ジャパン | 8,803 | 0 | 8,803 | 0 |
| 17 | マニュライフ・インベストメント・マネジメント | 6,304 | 0 | 6,304 | 0 |
| 18 | ニューバーガー・バーマン | 5,915 | 0 | 1,068 | 4,847 |
| 19 | SOMPOアセットマネジメント | 5,634 | 0 | 5,634 | 0 |
| 20 | アモーヴァ・アセットマネジメント | 4,957 | 0 | 4,957 | 0 |
| 21 | フィデリティ投信 | 4,828 | 3,196 | 1,632 | 0 |
| 22 | ベイビュー・アセット・マネジメント | 4,192 | 0 | 4,192 | 0 |
| 23 | フランクリン・テンプルトン・ジャパン | 3,421 | 0 | 3,421 | 0 |
| 24 | ラッセル・インベストメント | 2,988 | 0 | 2,988 | 0 |
| 25 | ゴールドマン・サックス・アセット・マネジメント | 2,160 | 0 | 2,160 | 0 |
| 26 | MFSインベストメント・マネジメント | 2,093 | 0 | 2,093 | 0 |
| 27 | DBJアセットマネジメント | 1,848 | 0 | 0 | 1,848 |
| 28 | アライアンス・バーンスタイン | 1,714 | 0 | 1,714 | 0 |
| 29 | みずほ信託銀行 | 1,656 | 0 | 0 | 1,656 |
| 30 | UBSアセット・マネジメント | 1,616 | 0 | 1,616 | 0 |
| 31 | ナティクシス・インベストメント・マネージャーズ | 1,236 | 0 | 1,236 | 0 |
| 32 | ベアリングス・ジャパン | 1,063 | 0 | 1,063 | 0 |
| 33 | ウエリントン・マネージメント・ジャパン・ピーティーイー・リミテッド | 1,047 | 0 | 1,047 | 0 |
| 34 | パインブリッジ・インベストメンツ | 1,025 | 0 | 1,025 | 0 |
| 35 | 東急不動産キャピタル・マネジメント | 704 | 0 | 0 | 704 |
| 36 | アバディーン・ジャパン | 584 | 0 | 584 | 0 |
| 37 | BNPパリバ・アセットマネジメント | 550 | 0 | 550 | 0 |
| 38 | Fisher Investments Japan Limited | 508 | 0 | 508 | 0 |
| 39 | モルガン・スタンレー・インベストメント・マネジメント | 504 | 0 | 504 | 0 |
| 40 | インベスコ・アセット・マネジメント | 473 | 0 | 473 | 0 |
| 41 | ラザード・ジャパン・アセット・マネージメント | 449 | 0 | 449 | 0 |
| 42 | ピクテ・ジャパン | 415 | 0 | 415 | 0 |
| 合計 | 2,595,465 | 2,342,832 | 207,496 | 45,137 |
出典:GPIF「2025年度の運用状況」の伝統的資産・オルタナティブ資産に関する運用受託機関別データをもとにAsset Management Notesが独自集計。
※GPIF自身による自家運用は含まない。「0」は今回の公表明細に年度末時価総額が計上されていないことを示し、当該運用会社がその運用サービスを提供していないことを意味しない。運用受託機関名は表記を一部統一し、再委託先への残高の付け替えは行っていない。
ランキングを見ると、上位7社の受託資産額が突出している。7位のリーガル・アンド・ジェネラルでも約20.15兆円あり、8位の野村アセットマネジメントの約7.54兆円とは大きな差がある。
上位5社の受託資産額は合計194兆3,330億円で、今回集計した外部委託先残高の74.9%を占める。 約4分の3が、わずか5社に集中している計算だ。
ただし、この数字をそのまま運用能力の評価と捉えることはできない。上位会社が受託する資産の大部分は、指数への連動を目指すパッシブファンドだからだ。
2.受託資産ランキング上位をパッシブ運用会社が占める理由
GPIFの伝統的資産の外部委託分を、パッシブファンドとアクティブファンドに分けると、その差は圧倒的だ。
| 運用タイプ | 時価総額 | 構成比 |
|---|---|---|
| パッシブファンド | 234兆2,832億円 | 91.9% |
| アクティブファンド | 20兆7,496億円 | 8.1% |
| 合計 | 255兆328億円 | 100.0% |
伝統的資産の外部委託分では、パッシブファンドが約92%を占めている。 この構造が、総合ランキングの結果を大きく左右している。
例えば、1位の三井住友トラスト・アセットマネジメントは、約47.39兆円の受託資産のうち約47.29兆円がパッシブファンドだ。3位のりそなアセットマネジメント、5位のステート・ストリート・グローバル・アドバイザーズについては、今回の年度末残高がすべてパッシブファンドとなっている。
パッシブ運用は、TOPIXなどの指数への連動を目指す運用手法だ。運用会社が独自の判断で大幅な銘柄入れ替えを行うことは基本的に想定されていないが、簡単な仕事というわけではない。
巨額の資金を管理しながら、指数構成銘柄の変更、企業行動、資金流出入などに対応し、売買コストやベンチマークからの乖離を抑える必要がある。大規模な売買が市場価格に与える影響にも配慮しなければならない。
さらに、GPIFほどの資産規模では、わずかな運用コストの違いも大きな金額となる。仮に100兆円の運用資産に年間0.01%のコスト差が生じれば、金額にして年間100億円の違いだ。
低コストで巨額の資産を安定的に運用する能力は、GPIFのような機関投資家にとって重要なのである。
なお、GPIFは「パッシブファンド・アクティブファンド」という個別ファンドの分類と、政策ベンチマークとの関係で捉える「パッシブ運用・アクティブ運用」を区別している。本記事の集計は個別ファンド区分に基づくものであり、GPIF全体のアクティブ運用比率を表すものではない。
3.アクティブファンドでは野村アセットマネジメントが首位
パッシブファンドを除き、伝統的資産のアクティブファンドだけで受託残高を比較すると、ランキングは大きく変わる。
GPIFアクティブファンド受託残高ランキング
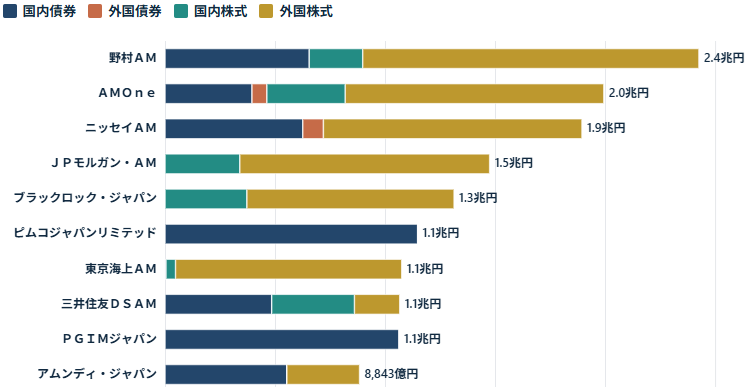
単位:億円
| 順位 | 運用受託機関 | 受託資産額 |
|---|---|---|
| 1 | 野村アセットマネジメント | 24,269 |
| 2 | アセットマネジメントOne | 19,947 |
| 3 | ニッセイアセットマネジメント | 18,954 |
| 4 | JPモルガン・アセット・マネジメント | 14,756 |
| 5 | ブラックロック・ジャパン | 13,141 |
| 6 | ピムコジャパンリミテッド | 11,482 |
| 7 | 東京海上アセットマネジメント | 10,761 |
| 8 | 三井住友DSアセットマネジメント | 10,670 |
| 9 | PGIMジャパン | 10,641 |
| 10 | アムンディ・ジャパン | 8,843 |
総合ランキングでは8位だった野村アセットマネジメントが、アクティブファンドでは約2.43兆円で首位となった。
アセットマネジメントOneも約1.99兆円で2位、ニッセイアセットマネジメントは約1.90兆円で3位に入っている。一方、総合ランキング1位の三井住友トラストAMは、アクティブファンドの受託残高が935億円にとどまる。
この違いは、各社がGPIFに提供している運用サービスの性格を表している。パッシブ運用では指数への連動性や運用コスト、大規模なポートフォリオを安定して管理できる体制が重要となる。一方、アクティブ運用では、銘柄選択や投資戦略によって超過収益を獲得する能力が求められる。
もっとも、アクティブファンドの受託資産額が大きい会社ほど、過去の運用成績が優れているというわけではない。委託額には資産配分方針や運用戦略、委託先の分散なども影響するためだ。
運用能力を評価するには、ベンチマークに対する超過収益率、トラッキングエラー、インフォメーションレシオなどを、投資対象や運用条件を踏まえて比較する必要がある。
アクティブファンドは外国株式が約半分
資産クラス別に見ると、アクティブファンドの受託残高が最も大きいのは外国株式だった。
| 資産クラス | アクティブ受託額 |
|---|---|
| 外国株式 | 約10.54兆円 |
| 国内債券 | 約6.16兆円 |
| 国内株式 | 約3.06兆円 |
| 外国債券 | 約0.99兆円 |
| 合計 | 約20.75兆円 |
外国株式はアクティブファンド全体の約半分を占める。国内債券も約6.16兆円と比較的大きい一方、外国債券は約0.99兆円にとどまっている。
GPIFはすべての資産クラスに同じ割合でアクティブファンドを採用しているわけではない。どの市場で、どのような戦略によって超過収益を目指すのかによって、委託先や委託額の構成が異なることがわかる。
4.オルタナティブ資産を含めると運用会社の勢力図は変わる
今回のランキングでは、伝統的資産に加えてオルタナティブ資産も集計した。GPIFが投資するオルタナティブ資産は、インフラストラクチャー、プライベート・エクイティ、不動産の3種類だ。
2025年度末の時価総額は合計5兆2,067億円となっている。GPIFの公表資料によると、年金積立金全体に占める割合は1.74%だ。なお、この1.74%はGPIFの定義に基づく比率であり、冒頭の運用資産額293兆6,437億円を分母に単純計算した割合とは異なる。
GPIFのオルタナティブ資産の内訳
| 資産区分 | 時価総額 | 構成比 |
|---|---|---|
| インフラストラクチャー | 2兆4,643億円 | 47.3% |
| プライベート・エクイティ | 1兆901億円 | 20.9% |
| 不動産 | 1兆6,523億円 | 31.7% |
| 合計 | 5兆2,067億円 | 100.0% |
※GPIF公表値。構成比は四捨五入している。
このうち、外部の運用受託機関別に計上されている資産は4兆5,137億円で、残りは自家運用に分類されている。外部委託分を会社別に集計すると、伝統的資産とは異なる顔ぶれが上位に並ぶ。
GPIFオルタナティブ資産の運用受託先ランキング
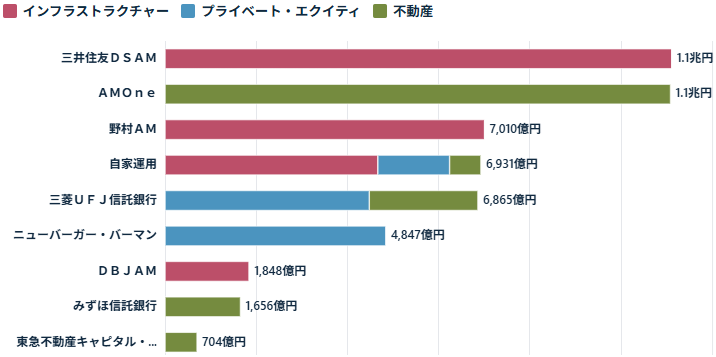
単位:億円
| 順位 | 運用受託機関 | 受託資産額 | 主な資産 |
|---|---|---|---|
| 1 | 三井住友DSアセットマネジメント | 11,117 | インフラ |
| 2 | アセットマネジメントOne | 11,090 | 不動産 |
| 3 | 野村アセットマネジメント | 7,010 | インフラ |
| 4 | 三菱UFJ信託銀行 | 6,865 | PE・不動産 |
| 5 | ニューバーガー・バーマン | 4,847 | PE |
| 6 | DBJアセットマネジメント | 1,848 | インフラ |
| 7 | みずほ信託銀行 | 1,656 | 不動産 |
| 8 | 東急不動産キャピタル・マネジメント | 704 | 不動産 |
オルタナティブ資産では、三井住友DSアセットマネジメントが1兆1,117億円で首位となった。 同社の伝統的資産の受託残高は約1.07兆円であり、今回のGPIFデータではオルタナティブ資産の方が大きい。その結果、総合ランキングでは伝統的資産だけの13位から9位に上昇した。
ニューバーガー・バーマンも特徴的だ。伝統的資産の受託残高は1,068億円だが、PEの受託残高は4,847億円に達する。両者を合計すると5,915億円となり、総合ランキングでは29位から18位に上がる。
また、DBJアセットマネジメント、みずほ信託銀行、東急不動産キャピタル・マネジメントの3社は、今回の伝統的資産の年度末残高には登場せず、オルタナティブ資産を含めることでランキングに加わった。
GPIFの運用委託先という同じ枠組みでも、伝統的資産に強い会社と、非上場資産などのオルタナティブ投資で存在感を示す会社は異なるのである。
5.GPIFがアクティブ運用とオルタナティブ投資を活用する理由
伝統的資産の外部委託分ではパッシブファンドが約92%を占めている。それでもGPIFがアクティブ運用を採用する基本的な目的は、ベンチマークを上回る超過収益の獲得だ。
株式であれば企業業績や財務内容、企業価値と株価の関係などを分析し、債券であれば金利や発行体の信用力、信用スプレッドなどを踏まえて投資判断を行う。こうした判断によってベンチマークを上回る収益を目指す。ただし、アクティブ運用では追加的なコストやリスクが発生する場合もあり、超過収益が必ず得られるわけではない。GPIFは、超過収益を獲得できると期待する十分な根拠を踏まえてアクティブ運用を活用する方針を示している。
アクティブ運用には、資本市場全体で見た役割もある。個別企業の価値や債券の信用力などを分析する投資家の売買は、市場価格に情報を反映させる価格発見機能を支える。ただし、これはアクティブ運用が市場にもたらす一般的な意義であり、GPIFがアクティブ運用を採用する直接の目的とは区別して考える必要がある。
一方、オルタナティブ投資は、伝統的資産とは異なる収益機会やリスク特性を持つ投資対象を組み入れることで、ポートフォリオ全体の運用効率の向上を目指すものだ。
インフラストラクチャーや不動産には、事業収入や賃料などから継続的なキャッシュフローを得られる投資対象がある。PEでは、非上場企業の成長や経営改善などによって投資価値の向上を目指す。その一方、非上場資産は流動性が低く、評価額も推計に依存する場合がある。投資対象の選定やデューデリジェンス、投資後の管理には専門的な能力が必要となる。
GPIFは2025年度から2029年度までの第5期中期計画で、資産全体の5%を上限にオルタナティブ資産を運用する方針を示している。2025年度末時点の割合は1.74%で、5%の上限には達していない。
6.受託残高が大きい会社ほど儲かるとは限らない
GPIFの受託資産額ランキングを見る際には、受託資産額と運用会社が得る運用報酬を区別する必要がある。
一般にパッシブ運用はアクティブ運用よりも運用報酬率が低く、受託資産額の差がそのまま手数料収入の差になるわけではない。例えば、数十兆円のパッシブ資産を受託する会社と、数兆円のアクティブ資産を受託する会社では、残高ほど運用報酬額に差がない可能性もある。
さらに、オルタナティブ運用では、非上場資産の調査や投資後の管理などに専門的な業務が必要となり、伝統的資産とは報酬体系が大きく異なる場合もある。
GPIFは運用受託機関別の支払手数料も公表しているが、今回の資料に掲載されている手数料は直近3年間の累計額だ。一方、受託資産額は2026年3月末の時価総額である。
年度末の受託資産額に対して3年間の累計手数料を単純に割っても、正確な年率運用報酬率は求められない。 期間中の受託残高の変化やファンドの設定・解約、報酬体系の違いなどを考慮する必要があるためだ。
また、海外のグループ会社や外部の運用会社へ再委託している場合、日本法人の受託資産額がそのまま日本法人の収益に対応するわけでもない。今回のランキングは、あくまでGPIFからどれだけの資産を任されているかを示すものである。
7.GPIFの運用委託先から見えるアセマネ業界の構造
一般にアセットマネジメント会社というと、公募投資信託を運用する会社をイメージする人も多いだろう。しかし、資産運用会社の顧客は個人投資家だけではない。GPIFをはじめ、企業年金、共済組合、保険会社、銀行などの機関投資家から資産運用を受託するビジネスも重要な事業の一つだ。
今回のランキングからは、各社の機関投資家向けビジネスの特徴が見えてくる。
三井住友トラストAMやりそなAM、ステート・ストリートなどは、GPIFから巨額のパッシブ資産を受託している。野村AMやニッセイAM、JPモルガンAMなどはアクティブファンドの受託残高で存在感を示し、三井住友DSアセットマネジメントやニューバーガー・バーマン、DBJアセットマネジメントなどはオルタナティブ資産での受託状況が特徴的だ。
ただし、これはGPIFにおける受託状況を示したものであり、各運用会社の運用資産全体を比較したものではない。GPIFからの受託額が少なくても、公募投信や私募投信、他の機関投資家向けビジネスで大きな残高を持つ会社は存在する。
また、GPIFと直接契約する運用受託機関と、実際の投資判断を担う運用会社が異なるケースがあることにも注意したい。
例えば、GPIFの公表データでは、ピムコジャパンリミテッドの国内債券アクティブファンドについて、再委託先に米国のパシフィック・インベストメント・マネジメント・カンパニー・エルエルシー等が記載されている。
オルタナティブ資産にも同様の仕組みがある。野村アセットマネジメントが受託するインフラストラクチャーのグローバル・コア型では、再委託先等の欄にファンド・オブ・ファンズ・マネジャーとしてPantheonが記載されている。
もっとも、公表資料の再委託先等の記載だけで、各社が実際にどの範囲の投資判断や管理業務を担っているかまでは断定できない。
アセマネ業界への就職を考える場合も、会社の知名度や公募投信の純資産総額だけでなく、どの資産クラスや運用戦略に強みを持つのか、機関投資家向けにどのような業務を提供しているのかを見ると、各社の違いが理解しやすくなるだろう。
8.GPIF全体の運用資産額とランキングの合計が一致しない理由
2025年度末のGPIFの運用資産額は293兆6,437億円だ。一方、今回の外部委託先ランキングの合計は259兆5,465億円で、約34兆円の差がある。
この主な理由は、GPIF自身による自家運用を会社別ランキングに含めていないことだ。GPIFは一部の国内債券などを自ら管理・運用しており、伝統的資産だけでなく、オルタナティブ資産にも自家運用に分類される投資がある。
また、GPIFの公表資料には、解約したファンドに係る配当未収金等が運用受託機関別の時価総額合計に含まれない旨の注記がある。このため、自家運用を含めた明細の集計額も、GPIFが公表する運用資産額全体と完全には一致しない。
今回のランキングは、年度末時価総額が数値で掲載されている行だけを対象とした。「-」と記載されている行は合計に加算していない。年度末残高がないファンドでも過去の運用成績や支払手数料が掲載されている場合があり、ランキングに登場しないことが過去に委託実績がなかったことを意味するわけではない。
オルタナティブ資産では、投資に向けて約束したコミットメント額と、年度末時点の時価総額も異なる。本記事はコミットメント額ではなく、時価総額を比較している。
なお、GPIFはオルタナティブ資産を基本ポートフォリオ上の独立した第5の資産区分とはせず、リスク・リターン特性に応じて伝統的4資産の中で管理している。本記事では、運用受託機関の特徴を把握するため、伝統的資産とオルタナティブ資産の運用受託機関別明細を分けて集計している。
9.まとめ|GPIFの運用委託先ランキングからわかること
2025年度末のGPIF運用委託先ランキングでは、三井住友トラスト・アセットマネジメントが47.39兆円で首位となった。2位はブラックロック・ジャパン、3位はりそなアセットマネジメントで、上位には巨額のパッシブ資産を受託する会社が並んだ。
一方、伝統的資産のアクティブファンドだけに絞ると野村アセットマネジメントが首位となり、ランキングの顔ぶれは大きく変わる。さらにオルタナティブ資産を含めると、三井住友DSアセットマネジメントやニューバーガー・バーマンなどの順位が上昇し、伝統的資産だけでは見えなかった各社の特徴が浮かび上がった。
同じGPIFの運用委託先でも、低コストで巨額の資産を管理するパッシブ運用、超過収益を目指すアクティブ運用、非上場資産などを扱うオルタナティブ運用では、求められる専門性や業務体制が異なる。
受託資産額の大きさは、運用能力や収益力の高さと同じ意味ではない。 しかし、運用タイプや資産クラス別に比較すれば、GPIFが各社にどのような運用を任せているのか、そしてアセットマネジメント業界の各社がどの分野で存在感を示しているのかが見えてくる。
本記事ではGPIFの運用受託資産額を中心に各社の特徴を比較したが、受託残高だけで運用会社の実力を判断することはできない。運用成績を評価するには、ベンチマークに対する超過収益率や、リスクを考慮したインフォメーションレシオなども重要になる。
Asset Management Notesでは、GPIFの公表データを整理したGPIF運用受託機関一覧・ランキング|運用会社別の資産額と運用成績【2025年度】を公開している。各運用会社の受託資産額だけでなく、ファンド別の運用成績や支払手数料なども掲載しているため、気になる会社の運用実績を詳しく調べる際に活用してほしい。
データ出典・集計条件
GPIF「2025年度の運用状況」
- 「運用受託機関等別運用資産額・実績収益率及び支払手数料他各種データ(伝統資産分)」
- 「運用手法・運用受託機関別運用資産額等(オルタナティブ資産)」
- 基準日:2026年3月31日
- GPIF公式サイト:https://www.gpif.go.jp/operation/last-years-results.html
世界順位の出典:Thinking Ahead Institute・Pensions & Investments「Global Top 300 Pension Funds 2026」
https://www.thinkingaheadinstitute.org/research-papers/the-worlds-largest-pension-funds-2026/
※本記事はGPIFの公表データをもとに運用受託機関別の年度末時価総額を独自集計したものであり、GPIFが公式に作成・公表した運用受託機関ランキングではない。