
大手銀行・証券会社が販売する投資信託のうち、最大で約8割を系列運用会社の商品が占めていた。
これは推測ではない。金融庁が2019年12月に公表した調査結果だ。主要銀行・大手証券会社では、投資信託の販売額に占める系列商品の割合が4〜8割に達していた。
投資信託の世界では、運用成績や信託報酬、運用方針などが注目されやすい。しかし、どれほど優れた運用商品を開発しても、投資家に購入してもらえなければ純資産総額は増えない。その点で、大手銀行や証券会社を同じ金融グループに持つ資産運用会社(アセットマネジメント会社、通称アセマネ)は、販売網という大きな強みを持っている。
では、系列運用会社の商品が多く販売されるのは、商品そのものの競争力によるものなのか。それとも、販売会社との関係が影響しているのだろうか。また、ネット証券やNISAが普及した現在、こうした状況は変わったのだろうか。金融庁の過去と近年の調査結果をもとに、投資信託ビジネスにおける販売力の重要性と、系列運用会社・販売会社の関係、今後の競争環境について考えてみたい。
投資信託の評価には、純資産総額や人気だけでなく、投資対象、運用タイプ、収益率、信託報酬など、さまざまな観点からの比較が欠かせない。 Moonmaster Japanの投資信託ランキング では、国内公募投信を資産分類や運用タイプ別に整理し、運用成績やコストなどを一覧で確認できる。
1.投信販売額の最大8割が系列運用会社の商品だった
金融庁は2019年12月10日の金融審議会市場ワーキング・グループで、主要銀行・大手証券会社における系列運用会社の商品販売状況を報告している。2018年度の投資信託販売額に占める系列商品の割合は、匿名化された5社で次のようになっていた。
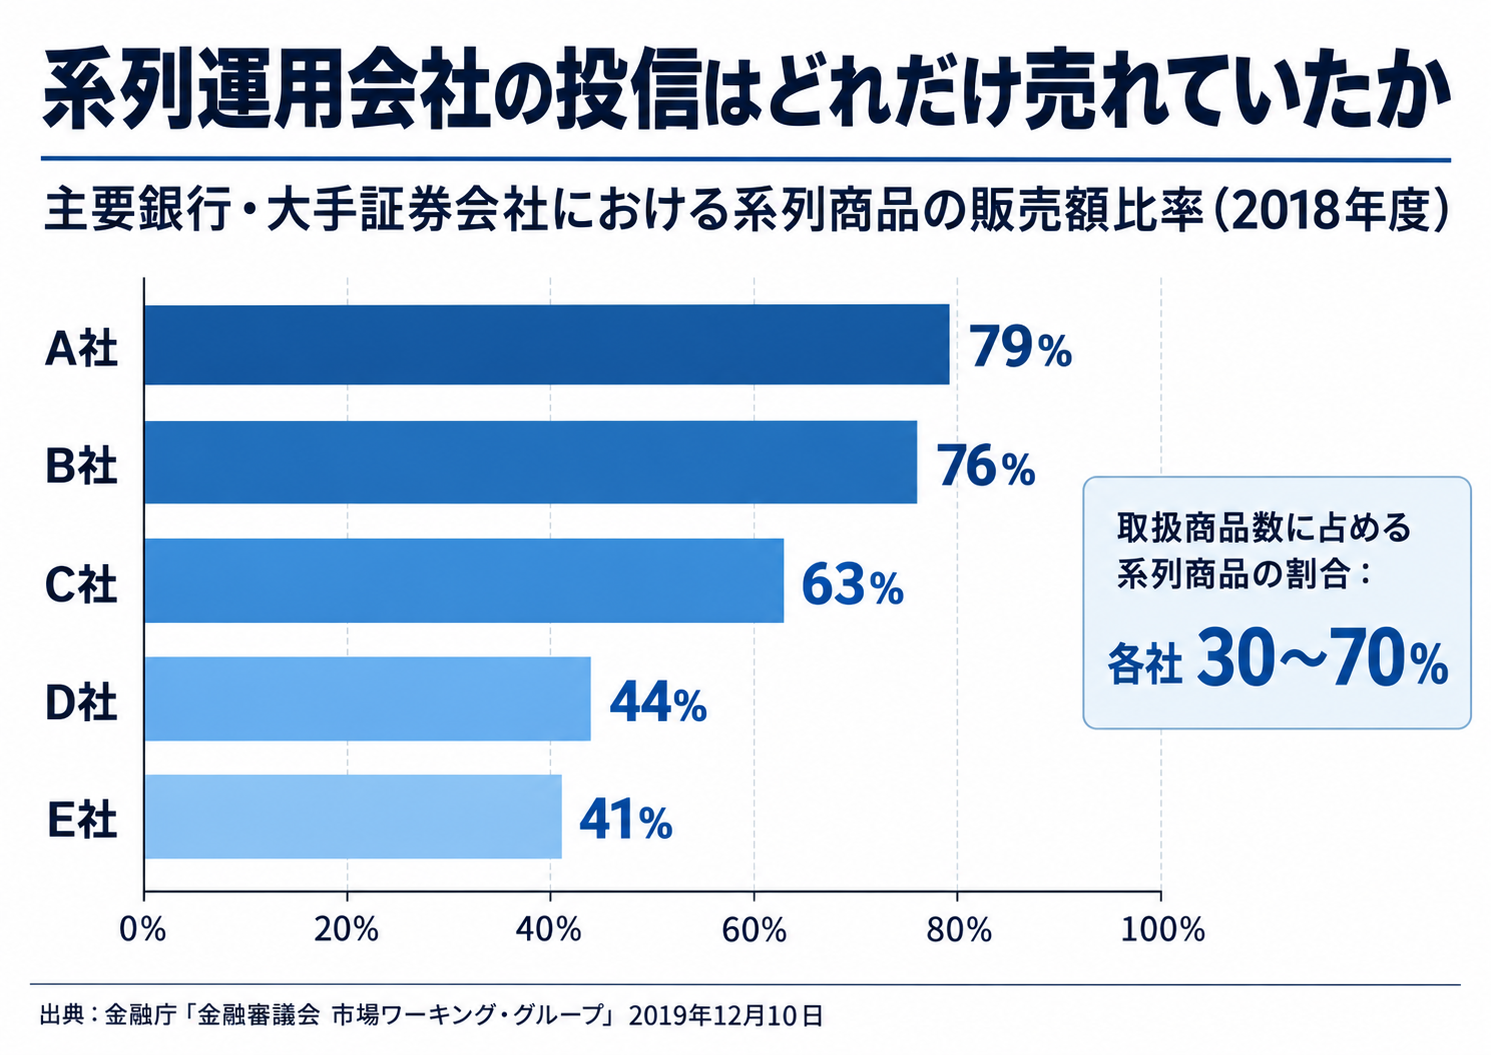
| 金融機関 | 系列商品の販売額比率 |
|---|---|
| A社 | 79% |
| B社 | 76% |
| C社 | 63% |
| D社 | 44% |
| E社 | 41% |
出典:金融庁「金融審議会 市場ワーキング・グループ」2019年12月10日、事務局説明資料1、6ページ。
A社とB社では、投資信託の販売額の約8割が系列運用会社の商品だった。C社でも6割を超え、残る2社も4割以上を占めていた。金融庁は取扱商品数に占める系列商品の割合も調査しており、こちらは各社で3〜7割となっていた。また、各社の店頭販売額上位5商品のうち、1〜3商品が系列運用会社の商品だった。
つまり、商品ラインアップだけでなく、実際の販売金額でも系列運用会社の商品が大きな存在感を持っていたのである。
もっとも、これは2018年度の実績であり、2026年現在も同じ比率とは限らない。また、販売額比率が高いことだけで、系列商品が不当に優先されていたと判断することもできない。少なくとも当時の主要銀行・大手証券会社では、系列運用会社の商品が販売の大きな割合を占めており、金融グループ内の運用会社が重要な商品供給元となっていたことが分かる。
2.系列商品は運用成績やコストでも優れていたのか
系列運用会社の商品がこれほど販売されていたということは、それだけ商品としての競争力が高かったのだろうか。興味深いことに、金融庁は2019年の同じ資料で、販売上位の系列商品について、リターン、シャープレシオ、信託報酬率をカテゴリー平均値と比較している。
その結果は、商品によってまちまちだった。
例えば、販売上位商品の一つである国内大型グロース型の系列商品は、過去3年間のリターンが11.30%で、カテゴリー平均の9.75%を上回っていた。一方、別の安定成長型の系列商品では、過去3年間のリターンが2.52%と、カテゴリー平均の4.14%を下回っていた。信託報酬率もカテゴリー平均より高かった。なお、これらは2018年10月末時点の数値であり、現在の運用成績を示すものではない。
つまり、系列商品の中にもカテゴリー平均より良好な運用成績を残している商品があれば、そうでない商品もあった。金融グループに属しているかどうかによって、個々のファンドの運用能力が一律に決まるわけではない。実際の商品内容や運用方針、コストなどを比較して評価することが重要だ。
また、運用成績を比較する際には、投資対象やリスク特性の違いにも注意する必要がある。カテゴリー平均を上回っていることだけで、直ちに優れた運用能力があると判断できるわけではない。金融庁の調査でも、系列商品の運用成績やコストが一律に優れているという結果にはなっていない。
系列商品の販売比率の高さを考える際には、商品力と販売力を分けて見る必要がある。
3.金融グループに属することは、なぜ販売上の強みになるのか
資産運用会社にとって、優れた商品を開発することと、その商品を投資家に届けることは異なる仕事だ。投資信託は通常、証券会社や銀行などの販売会社を通じて投資家に販売される。運用会社がどれほど優れた商品を作っても、販売会社に採用されなければ、多くの投資家に購入してもらうことは難しい。
この点で、金融グループ内に販売会社を持つことには大きなメリットがある。例えば、販売会社が把握している顧客ニーズを商品開発に反映したり、新商品の発売に合わせて営業担当者向けの研修を実施したり、商品説明資料の作成や販売後のフォローアップを連携して進めたりすることができる。こうした連携は、販売会社の顧客層に適した商品を開発し、その特徴を投資家に分かりやすく伝えるうえで有効だ。単なる販売促進にとどまらず、顧客サービスの質の向上にもつながり得る。
また、大手金融グループに属する運用会社には、運用人材の確保、調査体制の整備、システム投資、海外運用会社との提携などに資金を投入しやすいという強みもある。運用残高が拡大すれば、人材採用や新商品の開発に再投資しやすくなる。販売力を生かして事業規模を拡大し、それを運用体制の強化につなげるという好循環も期待できる。
一方、系列以外の運用会社が販売会社に商品を採用してもらうには、運用実績や商品特性の説明だけでなく、営業支援、システム対応、事務処理、継続的な情報提供など、さまざまな対応が求められる。これらも資産運用会社にとって重要な競争力だ。
販売会社には独自の商品選定方針があり、系列以外の運用会社の商品も数多く取り扱っている。それでも、金融グループ内で商品開発から販売まで連携できることは、資産運用ビジネスにおける大きな強みといえるだろう。
4.設定半年で1.47兆円を集めた182本の投資信託
販売力と運用成績の関係を考えるうえで、もう一つ興味深い金融庁の調査がある。
金融庁が2017年10月に公表した「平成28事務年度 金融レポート」では、同じ金融グループ内に銀行や証券会社などの販売会社を持つ大手運用会社のうち、2017年3月末時点の運用資産残高上位5社が2014年度に設定した公募株式投資信託182本について分析している。対象はインデックス運用投信を除く182本で、結果は次のとおりだった。
| 調査項目 | 結果 |
|---|---|
| 対象ファンド数 | 182本 |
| 設定6か月後の純資産総額 | 1兆4,655億円 |
| 設定2年後の純資産総額 | 1兆424億円 |
| 純資産総額の減少率 | 約29% |
| 設定後2年間の平均顧客パフォーマンス | −1.5% |
| 顧客パフォーマンスがマイナスのファンド | 6割強 |
出典:金融庁「平成28事務年度 金融レポート」65ページ。
対象となった182本は、設定から半年で合計約1.47兆円もの運用残高を集めていた。しかし、設定から2年後には約1.04兆円まで減少していた。また、設定から2年間の平均顧客パフォーマンスはマイナス1.5%で、6割強のファンドで顧客パフォーマンスがマイナスとなっていた。ここでいう顧客パフォーマンスは、販売手数料・信託報酬控除後のリターンであり、収益分配金を含むが再投資しない計算である。
金融庁は当時、これらのファンドについて、コストに見合った運用成果が上がっているとは言い難いと評価していた。また、設定から2年後には純資産総額が約3割減少しており、短期間で資金が流出する傾向も指摘している。ただし、純資産総額の減少には運用損益も影響するため、減少額のすべてが解約によるものではない。
さらに興味深いのは、新しい投資信託の投入状況だ。同レポートによると、対象となった大手運用会社5社の2014〜2016年度の公募投信設定額(販売額)では、各年度とも設定から3年以内の比較的新しい商品が約3割を占めていた。
| 年度 | 設定3年以内の商品が占める割合 |
|---|---|
| 2014年度 | 32% |
| 2015年度 | 34% |
| 2016年度 | 30% |
出典:金融庁「平成28事務年度 金融レポート」65ページ、図表Ⅱ-1-(2)-21。
これは、既存ファンドの継続的な販売だけでなく、新商品の開発・投入も当時の資産運用ビジネスにおいて重要な役割を担っていたことを示している。
ただし、これらの調査を系列販売の問題と直接結びつけることには注意が必要だ。182本は系列販売会社を持つ大手運用会社が設定した商品だが、資金のすべてが系列販売会社を通じて集まったわけではない。したがって、これらの数字から「系列販売によって運用成績の悪い商品が売れた」と結論づけることはできない。
一方、短期間に多額の資金を集めたファンド群が、その後必ずしも良好な顧客パフォーマンスを残せなかったことは、投信ビジネスを考えるうえで重要な事例だ。金融庁は同じレポートで、良好な運用成績を残していた一部のボトムアップ型ファンドが、必ずしも積極的に販売されていなかったことにも言及している。
これらの調査からは、投資信託の販売実績を評価する際に、販売網や商品戦略による影響と、投資家が実際に得た運用成果を分けて考える必要があることが分かる。
5.ネット証券の普及で販売力の意味は変わったのか
ここまで紹介した調査は2010年代のものだが、その後、日本の投資信託市場は大きく変化している。ネット証券の普及に加え、2024年には新しいNISA制度が始まり、低コストのインデックスファンドを長期保有する投資家が増えている。以前は銀行や証券会社の営業担当者が投資信託の購入に大きな影響を与えていたが、現在は投資家自身が商品を検索し、運用成績や信託報酬を比較して購入することも容易になった。
金融庁が2025年7月に公表した「2024事務年度 顧客本位の業務運営に関するモニタリング結果」からも、販売会社の業態によって売れ筋商品が大きく異なることが分かる。調査対象のネット証券では、販売額上位に低コストのインデックスファンドが多く並ぶ一方、大手対面証券ではアクティブファンドが中心となっていた。もちろん、両者では顧客層、投資目的、サービス内容などが異なるため、どちらの商品選定が優れているかを単純に比較することはできない。ただ、販売チャネルの違いが、実際に購入される商品にも大きく関係していることは興味深い。
そして、ネット証券の普及によって、金融グループ内に運用会社と販売会社を持つビジネスモデルがなくなったわけではない。
例えばSBIグループには、SBI証券に加え、SBIアセットマネジメント、SBI岡三アセットマネジメント、レオス・キャピタルワークスなどの運用会社がある。SBIアセットマネジメントは低コストのインデックスファンドを中心に商品ラインアップを拡充しており、2026年8月には公募・私募投信等を含む運用残高が9兆円を突破した。さらにSBIグローバルアセットマネジメントが2026年10月に公表した9月末時点のグループ連結運用資産残高は、約13.97兆円となっている。
ただし、これらはSBI証券を通じた販売額を示すものではない。運用残高には系列外の販売会社を通じた資金流入や市場変動などが影響するほか、グループ連結運用資産残高の増加には連結範囲の変更も含まれる。そのため、この数字だけで系列販売による効果を測定することはできない。
それでも、ネット証券と運用会社を同じグループに持つことが、現在の資産運用ビジネスでも重要な事業戦略になっていることは確かだろう。対面販売では営業担当者による商品提案が重要になる一方、ネット証券では商品ラインアップ、検索機能、ランキング、特集ページなども投資家の商品選択に影響する可能性がある。
販売力の形は変わりつつある。しかし、運用会社が投資家との接点を持つ販売会社と連携することの重要性は、現在も変わっていないのではないだろうか。
6.金融庁は系列販売の問題にどう対応してきたのか
金融庁は、運用会社と販売会社の系列関係が利益相反につながる可能性について、以前から問題意識を持っている。2017年に策定された「顧客本位の業務運営に関する原則」では、利益相反の適切な管理が重要な項目の一つとして位置づけられている。同じ金融グループに属する会社の商品を販売・推奨する場合も、利益相反が生じる可能性のある取引として考慮すべきものとされている。
系列商品の販売を人事評価で優遇していたわけではない
興味深いのは、金融庁が2019年12月の金融審議会で、系列商品と非系列商品について業績評価上の差を設けている金融機関は、モニタリングでは認められなかったと説明していることだ。これは、系列商品の販売比率が高いからといって、営業担当者が人事評価を有利にするために系列商品を積極的に販売していたとは限らないことを示している。
一方、人事評価上の優遇がなくても、商品採用や営業研修、商品企画などを通じて、系列商品の販売機会が多くなる可能性はある。そのため、利益相反の管理は営業担当者の評価制度だけで完結するものではない。
金融機関も具体的な対応方針を公表している
例えば三菱UFJ銀行は、顧客本位の業務運営に関する公表資料で、商品のリスク、費用、運用実績、顧客ニーズとの適合性、販売チャネル、運用会社による営業支援体制などを考慮して商品選定を行うと説明している。また、系列運用会社の商品取扱いに過度なインセンティブを与えず、役職員の評価においても系列商品の販売を非系列運用会社の同種商品より有利に扱わないとしている。
これは、金融機関が系列販売による利益相反を意識し、具体的な管理方針を設けている事例といえる。ただし、こうした方針が存在することと、実際に系列商品の販売比率が低下したことは別だ。
プロダクトガバナンスや利益相反管理の強化
その後、金融庁は顧客本位の業務運営を促すため、制度整備やモニタリングを継続してきた。2024年9月には「顧客本位の業務運営に関する原則」を改訂し、商品組成会社に関するプロダクトガバナンスの補充原則を追加した。
プロダクトガバナンスとは、運用会社などの商品組成会社が、商品を設定して販売するだけでなく、想定する顧客層や商品特性を踏まえ、投資家に提供する価値を継続的に検証・改善する考え方だ。また、2025年12月には、対象となる金融商品の取引について、顧客との利益相反の可能性に関する情報提供を求める規制も施行された。
こうした取り組みは、金融商品を組成・販売する会社に対し、顧客の利益を重視した商品選定や情報提供を促すものといえる。ただし、いずれも系列商品の販売比率そのものを制限する制度ではない。金融庁は系列商品を販売すること自体を問題としているのではなく、系列関係によって生じ得る利益相反を適切に管理し、顧客にとって合理的な商品を提供することを求めていると理解できる。
7.2025年の金融庁調査でも、系列商品の採用割合に特徴が見られた
では、2019年の調査で示された系列商品の販売比率は、その後どのように変化したのだろうか。この点について、主要銀行・大手証券会社の一般向け投信販売額を2019年と同じ基準で比較できる新しい統計は、今回確認した公表資料の範囲では見つからなかった。
ただし、近年の金融庁資料にも、系列運用会社の商品選定に関する興味深いデータがある。金融庁が2025年6月に公表した「資産運用サービスの高度化に向けたプログレスレポート2025」では、企業型確定拠出年金(企業型DC)の商品ラインアップに占める系列商品の割合を調査している。
調査対象は大手運営管理機関11社で、2024年9月末時点の結果は次のとおりだった。以下は元本確保型商品を除き、投資信託に限って集計した比率である。
| 調査項目 | 系列投信の割合 |
|---|---|
| 商品ユニバースに占める系列投信 | 10〜39% |
| 企業に採用された商品ラインアップの延べ本数に占める系列投信 | 21〜77% |
出典:金融庁「資産運用サービスの高度化に向けたプログレスレポート2025」69ページ、図表2-24・2-25。数値はいずれも11社の最小値・最大値。
ここでいう商品ユニバースとは、運営管理機関が用意している取扱候補の商品群のことだ。例えばE社では、商品ユニバース内の投資信託に占める系列商品の割合が39%だったのに対し、企業に採用された商品ラインアップの延べ本数では77%を占めていた。
ただし、商品ユニバースの比率は候補商品の本数を分母とするのに対し、採用ラインアップの比率は企業ごとに採用された商品の延べ本数を分母としている。両者は集計方法が異なるため、この差をそのまま採用確率の差と解釈することはできない。
金融庁は、2023年の調査と比較しても、2024年9月末時点で傾向に大きな変化はないと考えられると述べている。ただし、両年の調査対象11社は同一ではない。この結果からは、企業型DCの商品選定において、系列運用会社の商品が商品ユニバースに占める割合よりも、実際の採用ラインアップで高い割合を占めている事例があることが分かる。
もっとも、企業型DCの商品選定と、銀行・証券会社による一般向けの投信販売は仕組みが異なる。今回の数値は採用された商品の延べ本数に関するものであり、販売額や運用残高の比率ではない。
また、企業型DCでは、運営管理機関が提示する商品に系列商品が多い場合などについて、商品選定の合理性を確認することが重要とされている。厚生労働省の法令解釈通知でも、提示された商品の全部または多くが同じ金融グループの商品だった場合や、同種の他社商品より条件が良くない場合などには、その合理性について説明を受けるよう努めることとされている。
系列商品の採用自体が問題なのではなく、加入者の利益を踏まえて商品を選定しているかが問われている。金融庁も、加入者等の最善の利益にかなうのであれば系列商品の採用自体は否定されるものではないとしつつ、運営管理機関には商品ラインアップの合理性を確認し、改善の余地があれば企業と連携して検討することを求めている。
この調査は一般の投信販売の現状を直接示すものではないが、金融機関と系列運用会社の関係が、近年の商品選定においても重要な論点であることを示している。
8.これからの投信ビジネスでは、何が競争力になるのか
投資信託の販売環境は、大きく変化している。ネット証券の普及によって、投資家はさまざまなファンドの運用成績や信託報酬を比較しやすくなった。低コストのインデックスファンドが普及し、運用コストに対する投資家の関心も高まっている。
また、金融庁はプロダクトガバナンスや利益相反管理の強化を進めており、運用会社には商品の設定時だけでなく、設定後も品質を検証し、改善していくことが求められている。こうした環境の変化は、系列販売会社を持つ運用会社にとっても無関係ではない。
これまで金融グループの販売網は、運用会社が資金を集めるうえで大きな強みとなってきた。しかし、販売会社による商品比較や利益相反管理が一層重視されれば、系列関係だけで販売機会を確保することは難しくなっていくだろう。販売会社にとっても、同じグループの商品というだけではなく、運用成績やコスト、商品特性などを踏まえ、顧客に適した商品を選定することが、これまで以上に重要になる。
その結果、運用会社間の競争は、今後さらに厳しくなっていくのではないだろうか。運用会社にとっては、販売網の確保に加え、他社商品との比較を意識した商品開発や、既存商品の品質向上がこれまで以上に重要になるだろう。販売会社による商品選定の透明性が高まれば、運用成績、コスト、商品特性などを通じた競争も一層活発になると考えられる。
一方、販売会社との関係構築や営業支援、商品説明、アフターフォローなども、引き続き重要な競争力となる。これからの資産運用ビジネスでは、優れた商品を作る力と、その商品を投資家に届ける力の両方が、これまで以上に問われるようになるだろう。
9.投資信託を、もっと自由に比較できる環境へ
今回紹介した金融庁の調査からも、投資信託の販売実績には、商品そのものの競争力だけでなく、販売網や商品戦略など、さまざまな要因が関係していることがうかがえる。純資産総額が大きいファンドや、多額の資金を集めているファンドが、必ずしも運用成績やコストの面で優れているとは限らない。一方、販売額や純資産総額の小さいファンドにも、優れた商品が存在する可能性がある。
だからこそ、投資信託の評価においては、知名度や人気だけでなく、客観的なデータをもとに商品を比較できる環境が重要になる。例えば、国内株式ファンドであればTOPIX連動型、先進国株式ファンドであれば投資対象に応じたMSCI指数連動型の投資信託などと収益率を比較することで、そのファンドの成績を評価する手掛かりが得られる。
ただし、比較対象との投資対象やリスク特性、為替ヘッジの有無などが異なる場合は、単純な収益率の差を運用能力の優劣とみなすことはできない。指数連動型ファンドとの比較は、ファンドの特徴を考えるための参考情報の一つである。
運用成績だけでなく、信託報酬、投資対象資産、運用タイプ、純資産総額などを組み合わせて見ることで、ファンドの特徴をより多面的に把握できる。こうした投資信託の検索・比較を身近にするために、投資信託情報サイト「Moonmaster Japan」を公開している。
Moonmaster Japan|投資信託の純資産総額ランキング・比較
Moonmaster Japanでは、国内公募投信を資産分類や運用タイプ別に整理し、純資産総額、収益率、信託報酬などを一覧で比較できる。投資信託の知名度や人気だけでなく、運用成績やコストにも目を向け、商品ごとの特徴を把握しやすくすることを目指している。
投資信託の競争が一層活発になる中、運用会社がより良い商品を開発することに加え、投資家自身がその違いを把握し、比較できる環境も重要になるだろう。
参考資料
- 金融庁「金融審議会 市場ワーキング・グループ 事務局説明資料1」(2019年12月10日、資料6ページ)
- 金融庁「平成28事務年度 金融レポート」(2017年10月、65ページ)
- 金融庁「顧客本位の業務運営について」
- 金融庁「2024事務年度 顧客本位の業務運営に関するモニタリング結果」(2025年7月1日)
- 金融庁「2025事務年度 顧客本位の業務運営に関するモニタリング結果」(2026年7月29日)
- 金融庁「資産運用サービスの高度化に向けたプログレスレポート2025」(2025年6月、69ページ)
- 三菱UFJ銀行「お客さま本位の業務運営」
- SBIグローバルアセットマネジメント「SBIアセットマネジメントの運用残高が9兆円を突破」(2026年8月13日)
- SBIグローバルアセットマネジメント「運用資産残高の月次開示(2026年9月末)」(2026年10月6日)