
日本の資産運用会社(アセットマネジメント会社、通称アセマネ)で、国内債券ファンドのベンチマークとして頻繁に登場するのがNOMURA-BPIである。
NOMURA-BPIは、日本の国内債券運用における事実上の標準的なベンチマークだ。1986年に公表が始まり、2026年には40周年を迎えた。国債、地方債、事業債などを対象とし、国内債券市場の投資収益率を測るために利用されている。
ただし、NOMURA-BPI総合、NOMURA-BPI国債、NOMURA-BPI除くABSなど、名称の似た指数が複数存在する。さらに、物価連動国債を対象とするNOMURA J-TIPS Indexや、通常の国内債券指数に物価連動国債を加えた「物価連動国債プラス」もある。
また、NOMURA-BPI総合は国内債券市場を広く対象とする指数だが、すべての債券が組み入れられるわけではない。物価連動国債や個人向け国債などは対象外であり、残存年数や格付、発行日などにも明確な採用基準がある。実際、2026年9月末時点のBPI総合は、額面構成比の85.4%を国債が占めている。国内債券市場を広く表す指数でありながら、国債の値動きが指数全体に大きく影響する構造になっている。
本記事では、NOMURA-BPIの指数体系、組入基準、投資収益率の計算方法、物価連動国債との関係、さらに国内債券インデックスファンドの運用方法まで整理する。
1.NOMURA-BPIとは何か
NOMURA-BPIは、Nomura Bond Performance Indexの略称で、日本国内で発行される公募固定利付債券の流通市場全体の動向を表すために開発された投資収益指数である。1986年5月に公表が始まった。当初の名称はNRI-BPIであり、現在はNOMURA-BPIとして提供されている。
NOMURA-BPIでは、所定の条件を満たす債券を指数の構成銘柄として選定し、その評価価格や利息収入などをもとに投資収益率を計算する。現在の運営機関は野村フィデューシャリー・リサーチ&コンサルティング(NFRC)、算定機関は野村総合研究所(NRI)である。NFRCは2023年2月に野村證券から指数事業を承継している。
なぜNOMURA-BPIは国内債券の標準になったのか
NOMURA-BPIが国内債券ベンチマークとして広く普及した背景には、長年蓄積された債券データと分析ノウハウ、そして大規模な機関投資家による採用がある。
株式市場では、証券取引所で成立した株価を利用して株価指数を計算できる。一方、債券市場は相対取引が中心であり、すべての債券について毎日取引が成立するわけではない。例えば、ある社債が数日間売買されていなくても、国内債券市場全体の投資収益率を計算するには、その社債の評価価格が必要になる。
野村グループは、NOMURA-BPIの開発以前から債券分析システムや銘柄データベースを構築していた。開発者の堀江貞之氏は、2026年の公表40周年寄稿で、短期間で指数を開発できた理由として、野村総合研究所に蓄積された債券分析ノウハウ、日本国内の債券データベース、野村證券の債券取引データを利用できたことを挙げている。
また、NOMURA-BPIの普及に大きな影響を与えたのが、当時の年金福祉事業団(現在のGPIFにつながる組織)による採用である。年金福祉事業団がNOMURA-BPIを国内債券の政策ベンチマークとして採用したことが、普及の大きな転機になったと堀江氏は振り返っている。
大規模な機関投資家がNOMURA-BPIを採用すれば、その資産を受託する運用会社も同じ指数を基準として運用成績を管理することになる。運用システム、リスク分析、パフォーマンス評価などでも同じ指数を利用することで、業界全体に共通の評価基準が形成されていった。
つまり、NOMURA-BPIが国内債券ベンチマークとして定着したのは、単に野村の知名度が高いためではない。債券市場を指数化するためのデータ基盤が存在し、大規模な年金運用で採用され、その後も運用業界で長年利用され続けてきたことが大きな理由である。
2.NOMURA-BPIは国内債券市場を分解する指数体系
NOMURA-BPIは、単に「BPI総合」という一つの指数を提供しているわけではない。国内債券市場をセクター、残存年数、業種、格付などによって分解し、それぞれの投資収益率やポートフォリオ指標を計算する体系になっている。中心となるのがNOMURA-BPI総合である。
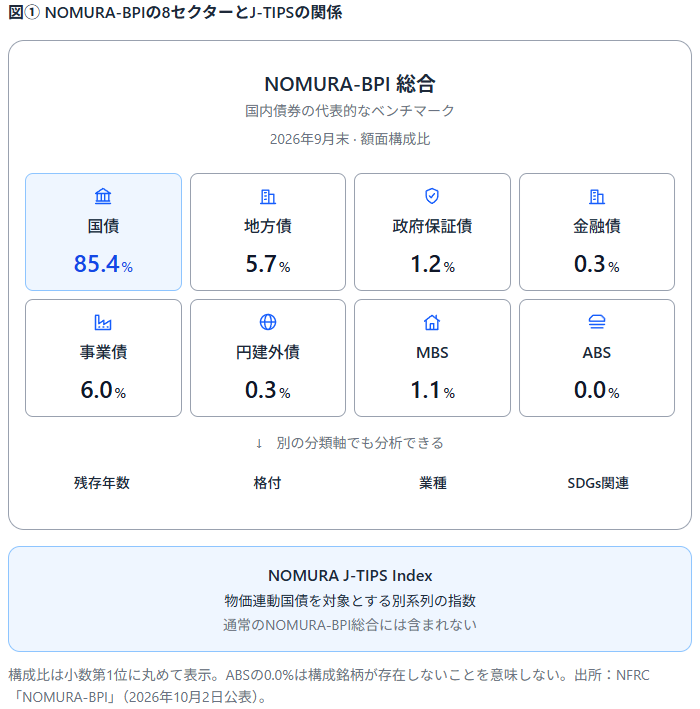
BPI総合に含まれる債券は、次の8つのセクターに分類される。
| セクター | 主な対象 |
|---|---|
| 国債 | 日本国政府が発行する債券 |
| 地方債 | 地方公共団体などが発行する債券 |
| 政府保証債 | 日本政府による元利金支払保証が付いた債券 |
| 金融債 | 特定の金融機関が特別法に基づいて発行する債券 |
| 事業債 | 国内事業会社の社債や政府保証のない一部の政府系機関債など |
| 円建外債 | 外国の発行体が国内市場で発行する円建て債券 |
| MBS | 住宅ローンなどを裏付けとする証券 |
| ABS | NOMURA-BPIの分類上、所定の資産担保証券などに該当する債券 |
ここで注意したいのは、NOMURA-BPIのセクター分類が、一般的な金融商品の名称と完全に一致するわけではないことだ。例えば、BPIのABSセクターには、財政融資資金貸付金ABSのほか、生命保険会社の基金債・劣後ローン債、投資法人債なども含まれる。そのため、NOMURA-BPIで「ABSを除く」という場合、一般にイメージする資産担保証券だけを除外するわけではない。
残存年数別にも分解できる
NOMURA-BPIでは、セクター別だけでなく、残存年数による分類も設けられている。
| 分類 | 残存年数 |
|---|---|
| 短期(1-3年) | 1年以上3年未満 |
| 中期(3-7年) | 3年以上7年未満 |
| 長期(7年-) | 7年以上 |
| 長期(7-11年) | 7年以上11年未満 |
| 超長期(11年-) | 11年以上 |
| 超長期(11-15年) | 11年以上15年未満 |
| 超長期(15年-) | 15年以上 |
これらは、すべてが互いに重複しない分類ではない。例えば、残存15年の国債は「長期(7年-)」「超長期(11年-)」「超長期(15年-)」に含まれる。一方、「長期(7-11年)」や「超長期(11-15年)」には含まれない。
残存年数の分類には、最終償還日までの年数が使われる。途中償還がある債券について、将来の元本キャッシュフローを加重平均した残存年数とは区別される。
事業債については、東証33業種に「財投機関債その他」を加えた34業種による分類も存在する。さらに格付別の分類もあり、セクター、残存年数、格付などを組み合わせたサブインデックスも設けられている。
SDGs関連のサブインデックスも存在する
NOMURA-BPIには、グリーンボンド、ソーシャルボンド、サステナビリティボンド、トランジションボンドなど、資金使途やサステナビリティ関連の特性に着目した分類も存在する。例えば、NOMURA-BPI総合SDGsやNOMURA-BPI総合SDGs Extendedといった指数が設けられている。
資金使途特定型の債券については、発行時に公表された資金使途や外部評価などを確認し、所定のルールに従って分類する。一方、SDGs Extendedには、サステナビリティ・リンク・ボンドやトランジション・リンク・ボンドなども含まれる。これらは、資金使途を特定する代わりに、発行体が設定したサステナビリティ関連の目標達成状況などに応じて、利率や償還条件が変化する場合がある。
なお、SDGs関連の分類に該当しても、NOMURA-BPIの組入対象となるには、クーポン条件などの採用基準を満たす必要がある。
このように、NOMURA-BPIはセクターや残存年数だけでなく、債券のさまざまな属性に着目したサブインデックスも提供している。ただし、物価連動国債を対象とするNOMURA J-TIPS Indexなどは、通常のBPI総合を単純に分解したものではなく、別の指数系列である。
3.NOMURA-BPI総合・国債・除くABSは何が違うのか
資産運用実務で特によく登場するのが、NOMURA-BPI総合、NOMURA-BPI国債、NOMURA-BPI除くABSである。これらは名称が似ているが、対象となる債券市場が異なる。
| 指数 | 主な対象 |
|---|---|
| NOMURA-BPI総合 | 8セクターすべて |
| NOMURA-BPI国債 | 国債セクターのみ |
| NOMURA-BPI除くABS | BPI総合からABSセクターを除いたもの |
| NOMURA-BPI除く国債 | BPI総合から国債セクターを除いたもの |
| NOMURA-BPI除くMBS・ABS | BPI総合からMBSとABSを除いたもの |
BPI総合は、所定の採用条件を満たす国内固定利付債券市場を広く対象とする指数である。BPI国債はそのうち国債だけを対象とするため、事業債などの信用スプレッド変動の影響は直接には受けない。一方、BPI総合には社債なども含まれるため、国債金利の変動だけでなく、信用スプレッドの変化なども指数リターンに影響する。
なぜ「除くABS」という指数が使われるのか
BPI除くABSは、BPI総合からABSセクターを除外した指数である。ABSセクターには、通常の国債や地方債、一般的な社債とは異なる商品性を持つ債券が含まれる。そのため、運用対象や投資制約によっては、このセクターを除いたベンチマークの方が適している場合がある。
例えば、資産運用会社が受託する国内債券ポートフォリオについて、顧客との契約上、特定の証券化商品や劣後性を持つ債券などへの投資が制限されることがある。その場合、ベンチマークに運用対象外の債券が含まれていると、運用会社が投資できない部分の値動きまで超過収益率の評価に影響する。
このため、国内債券市場を広く表すBPI総合と、実際の運用マンデートに適したBPI除くABSは、必ずしも同じ役割ではない。ただし、BPI除くABSが採用される理由は運用契約や運用方針によって異なり、ABSが一律に投資不適格という意味ではない。
4.NOMURA-BPIの組入銘柄はどのように決まるのか
NOMURA-BPIは、国内で発行されている債券を無条件にすべて組み入れる指数ではない。あらかじめ定められた組入基準を満たす銘柄だけが対象となる。2025年8月版の公式ルールブックでは、BPI総合について主に次の条件が設けられている。
| 項目 | 主な組入条件 |
|---|---|
| 発行形態 | 国内発行の公募債券 |
| 通貨 | 円建て |
| クーポン | 発行時から満期まで一定 |
| 残存額面 | 10億円以上 |
| 残存年数 | 1年以上 |
| 国債・地方債・政府保証債・金融債 | 格付基準なし |
| 事業債・円建外債・MBS・ABS | 所定の4格付会社のいずれかでA格相当以上 |
| 発行日 | 国債・金融債・その他のセクターで異なる基準を適用 |
このほか、商品性や発行根拠法などについても詳細な条件が設けられている。例えば、個人向け国債、転換社債、変動利付債、割引債、永久債などは通常のBPI総合の組入対象にならない。
残存年数は翌月末時点で判定する
組入基準にある「残存年数1年以上」とは、単純にポートフォリオ確定日当日の残存年数が1年以上あればよい、という意味ではない。公式ルールでは、定期入替基準日の翌月末日から全額償還日までの日数が365日以上であることが条件とされている。
そのため、定期入替基準日時点で残存年数が1年を超えている銘柄でも、翌月末日時点で365日未満となる場合には、翌月の指数ポートフォリオに採用されない。残存額面10億円以上という条件についても、定期入替基準日の翌月末営業日時点で判定する。つまり、NOMURA-BPIでは翌月の指数構成を決める際に、翌月末時点の償還状況などを織り込んでいる。
格付は4社のうち最も高いものを利用する
事業債などの採用基準で特徴的なのが、A格相当以上という条件である。格付の判定には、R&I、JCR、Moody’s、S&Pの4社が利用される。重要なのは、4社すべてからA格以上を取得している必要はないという点だ。
NOMURA-BPIでは、4社のうち最も高い格付がA格相当以上であれば、その他の組入条件を満たす限り採用対象となり得る。例えば、ある社債について、1社がA格、別の会社がBBB格を付与していた場合、最高格付はA格となる。
なお、格付の判定では原則として個別銘柄格付を用いる。個別銘柄格付が存在しない場合でも、同一発行体、同一発行条件など、所定の条件を満たす別銘柄の格付を利用する「みなし格付」の仕組みがある。そのため、発行体格付がA格以上であることと、個別の社債がNOMURA-BPIの組入基準を満たすことは、必ずしも同じ意味ではない。
すべての債券にA格以上の基準があるわけではない
格付基準はセクターによって異なる。国債、地方債、政府保証債、金融債については、事業債などと同じA格以上の組入基準は設けられていない。例えば、金融債には、所定の格付がすべてBBB格相当以下となるものを「特定金融債」として区分する仕組みがある。
したがって、「NOMURA-BPI総合はすべてA格以上の債券で構成される」という説明は正確ではない。また、事業債などにはA格以上という採用基準があるため、BBB格の社債まで広く含む一般的な投資適格社債市場の全体を表しているわけでもない。
劣後債やコール条項付き債券はどう扱われるのか
NOMURA-BPIでは、劣後債であること自体は組入対象から除外する理由とされていない。同様に、コール条項(期限前償還条項)やプット条項の有無も、それ自体では銘柄選定に影響しない。バーゼルIII対応債券についても、ベイルイン条項や実質破綻時免除特約の有無は選定条件とされていない。
一方、ステップアップ債、Fixed-to-Float債、利子満期一括債、支払繰延債などは、公式ルール上、組入対象から除外されている。例えば、劣後債であっても発行時から満期までクーポンが一定で、その他の採用条件を満たせば組入対象となり得る。しかし、発行当初は固定金利でも、ファーストコール日以降に変動金利へ切り替わるFixed-to-Float債は対象外となる。
劣後性や期限前償還条項の有無と、クーポン条件による採用可否は区別する必要がある。
新発債の組入タイミングはセクターによって異なる
NOMURA-BPIでは、発行日についてもセクター別の採用条件が設けられている。
| セクター | 発行日の条件 |
|---|---|
| 国債 | ポートフォリオ確定日までに発行 |
| 金融債 | 確定日の前々月末日までに発行 |
| その他のセクター | 確定日の前月末日までに発行 |
例えば、ポートフォリオ確定日の直前に発行された新発国債は、その他の組入条件を満たせば翌月の指数に採用され得る。一方、同じ時期に発行された新発社債は、発行日の条件を満たさないため、直ちには組み入れられない。
このように、新発債が市場で取引可能になる時期と、NOMURA-BPIに採用される時期は必ずしも一致しない。債券インデックス運用では、新発債への投資と指数への採用タイミングを区別する必要がある。
5.NOMURA-BPIは毎月銘柄を入れ替える
NOMURA-BPIでは、原則として毎月、インデックス・ポートフォリオの構成銘柄を見直している。新しく発行された債券の組入れや、償還が近づいた銘柄の除外などを行い、翌月の指数構成を決定する。
2025年8月版の公式ルールブックでは、翌月のポートフォリオ確定日は、原則として次の2つのうち早い日とされている。
- 毎月25日の翌営業日
- 月末営業日から遡って第4営業日
この確定日に翌月の構成銘柄を選定し、翌月1か月間は原則としてその銘柄構成を固定する。ただし、確定日以降に影響の大きい国債発行が見込まれる場合には、あらかじめ公表したうえで確定日を変更することがある。また、債務不履行や全額繰上償還などが発生した場合には、臨時入替が行われることもある。
残存年数による分類も時間とともに変化する。当初10年国債として発行された銘柄でも、残存年数が6年になれば、BPIの残存年数別分類では中期に属する。株式指数でも構成銘柄の定期的な見直しは行われるが、債券指数では満期が存在するため、新規発行債券の追加と既存債券の除外が継続的に発生する。この毎月の銘柄入替は、後述する国内債券インデックスファンドの売買にも影響する。
6.なぜNOMURA-BPI総合は国債の比率が高いのか
NOMURA-BPI総合は国債だけの指数ではないが、実際の構成比では国債が圧倒的に大きい。2026年9月末時点のNOMURA-BPI総合の額面構成比は、次のとおりである。
| セクター | 額面構成比 |
|---|---|
| 国債 | 85.4% |
| 地方債 | 5.7% |
| 事業債 | 6.0% |
| 政府保証債 | 1.2% |
| MBS | 1.1% |
| 金融債 | 0.3% |
| 円建外債 | 0.3% |
| ABS | 0.0% |
※2026年9月末時点。小数第1位への丸めによって合計が100%と一致しない場合がある。ABSの0.0%は構成銘柄が存在しないという意味ではない。出所:NFRC「NOMURA-BPI」2026年10月2日公表資料。
BPI総合の国債比率が高いのは、指数の運営機関が国債の将来収益率を高く見積もり、積極的に配分しているためではない。国内の組入対象債券市場において、国債の発行残高が非常に大きいためである。
債券指数のウェイトは発行残高に左右される
MSCI Worldなどの株式指数では、基本的に浮動株調整後時価総額が大きい企業ほど高いウェイトとなる。一方、NOMURA-BPIのような債券指数では、債券の残存額面と市場価格がウェイトを決める重要な要素となる。
額面100円当たりの単価で時価を表す場合、債券の時価は次のように計算できる。
債券の時価=残存額面×時価単価÷100
例えば、残存額面1億円、時価単価95円であれば、債券の時価は9,500万円となる。実際の投資収益指数の計算には経過利子を含む時価も利用されるため、この式だけで指数計算のすべてを説明できるわけではない。
それでも、国や企業が大量の債券を発行し、指数の組入基準を満たせば、その発行体の指数ウェイトは大きくなる方向に働く。つまり、債券指数では多額の債券を発行している主体ほど、指数の中で大きな存在感を持ちやすいという特徴がある。
これは、企業価値を基礎とする株式の時価総額加重指数と、債務残高が重要な要素となる債券指数との大きな違いである。なお、前述の国債比率85.4%は額面構成比であり、指数の時価ウェイトそのものではない。NOMURA-BPIでは、指標によって額面加重平均と時価加重平均を使い分けているため、両者を区別する必要がある。
7.NOMURA-BPIのトータル・キャピタル・インカムリターン
NOMURA-BPIでは、投資収益率をトータル、キャピタル、インカムに分けて確認できる。
| 種類 | 意味 |
|---|---|
| トータル・リターン | 債券の価格変動と利息収入などを合わせた投資収益率 |
| キャピタル・リターン | 債券の元本部分の値動きによる収益を、所定のキャピタル指数から計算したもの |
| インカム・リターン | トータル・リターンからキャピタル・リターンを差し引いたもの |
トータル・リターンの計算には、経過利子込みの時価総額と、期間中の償還金・利払金などが使われる。一方、キャピタル・リターンは「元本累積投資収益指数(キャピタル指数)」を用いて算出される。キャピタル指数では、経過利子を除く時価の変化と元本償還金を反映するが、収益率の計算には前月末の経過利子込み時価も使用される。そのため、単純な債券価格の騰落率とは異なる。
インカム・リターンは、トータル・リターンとキャピタル・リターンとの差として算出される。また、利払金や償還金は受け取り後すぐに再投資されるわけではない。所定の計算上、次回定期入替時までは無利息のキャッシュとして扱われ、その後再投資される。
したがって、これらの収益率は、ファンド会計上の実現売却損益や受取利息をそのまま表したものではない。
実際のNOMURA-BPIではどれくらい違うのか
2026年9月のNOMURA-BPI総合の投資収益率は次のとおりだった。
| リターン種類 | 2026年9月 |
|---|---|
| キャピタル | -6.82% |
| インカム | +1.25% |
| トータル | -5.57% |
※2026年8月末から9月末までの投資収益率を単利年率換算した数値。出所:NFRC「NOMURA-BPI」2026年10月2日公表資料。
この月は、キャピタル・リターンがマイナスとなった一方、インカム・リターンはプラスとなった。それでも価格下落の影響が大きく、トータル・リターンはマイナスとなっている。
ただし、表の-5.57%は1か月間の実際の下落率ではない。NOMURA-BPIの月次資料に掲載される投資収益率は、単利年率換算されている。
月次リターンを年率換算する仕組み
NOMURA-BPIの期間投資収益率は、所定の投資収益指数を利用して次のように計算する。
年率換算リターン=(期末指数値÷期首指数値-1)×365÷経過日数
例えば、30日間で投資収益指数が0.5%上昇した場合、年率換算リターンは次のようになる。
0.5%×365÷30≒6.08%
しかし、実際の30日間の投資収益率は0.5%であり、6.08%ではない。
2026年9月のBPI総合についても、-5.57%は年率換算値である。8月31日から9月30日までの30日間の実際のリターンに換算すると、約-0.46%となる。このように、NFRCの月次資料に掲載された年率換算値を、投資信託の1か月騰落率とそのまま比較してはいけない。
8.J-TIPSとは何か。通常の国債との違い
ここまで説明したNOMURA-BPI総合には、物価連動国債が含まれていない。物価連動国債を対象とするのは、通常のBPIとは別系列のNOMURA J-TIPS Index(野村物価連動国債インデックス)である。
日本の物価連動国債は2004年に発行が始まった。通常の固定利付国債では、元本は原則として額面どおりに償還され、利息もあらかじめ定められた額面と利率を基礎として支払われる。一方、物価連動国債では、全国消費者物価指数(生鮮食品を除く総合)の変化に応じて元金額が調整され、その調整後の元金額をもとに利息が計算される。
例えば、当初元本100万円の物価連動国債について、物価連動係数が1.1となった場合、調整後の元金額は110万円となる。反対に、物価連動係数が0.9となれば、調整後の元金額は90万円となる。ただし、満期償還時に90万円が支払われるかどうかは、当該物価連動国債にフロアが付いているかによって異なる。
フロアあり・フロアなしとは
日本の物価連動国債では、2013年10月に発行が再開された際、満期償還時の元本保証が導入された。これがフロアである。
| 区分 | 満期償還時の取扱い |
|---|---|
| フロアなし | 物価下落によって償還元本が当初元本を下回る場合がある |
| フロアあり | 物価が下落しても、満期償還額は当初元本を下回らない |
例えば、当初元本100万円、満期時の物価連動係数0.9という条件では、フロアなしの償還額は90万円となる。一方、フロアありでは当初元本の100万円が償還される。野村は2013年に、物価連動国債指数へ「フロアあり」「フロアなし」というセクター分類を設けた。
なお、フロアありとは満期償還時の元本額に関する保証であり、投資家の購入価格や途中売却価格を保証するものではない。物価連動国債も実質金利や期待インフレ率などによって価格が変動するため、フロアありの債券でも市場価格が下落することはある。また、フロアは満期償還額に適用されるものであり、期中の利息計算に同じ下限が適用されるわけではない。
9.物価連動国債はインフレ率だけで値動きするわけではない
物価連動国債は、物価上昇によって元金額が調整される。しかし、その市場価格は実際の物価上昇率だけで決まるわけではない。重要なのが実質金利である。
通常の固定利付国債では名目金利の変動が価格に大きく影響する。一方、物価連動国債では実質金利の変動が価格に影響する。例えば、物価上昇によって元金額が増加していても、実質金利が大きく上昇すれば、物価連動国債の市場価格が下落することがある。
BEIは期待インフレ率を考える際の指標
物価連動国債の分析で登場するのがBEI(Break-Even Inflation Rate)である。BEIは、一般に同程度の年限の名目国債利回りと物価連動国債の実質利回りの差として近似的に表される。
BEI≒名目国債利回り-実質利回り
例えば、名目国債利回りが3%、実質利回りが1%であれば、BEIはおおむね2%となる。BEIは市場が織り込むインフレ率を考える参考指標だが、純粋な将来期待インフレ率と完全に一致するわけではない。名目国債と物価連動国債の流動性の違いや、インフレリスクプレミアムなども影響するためである。
なお、NOMURA J-TIPS Indexの公式ルールブックでは、将来のインフレ率を一定と仮定し、物価連動国債のキャッシュフローを現在価格と整合させる方法でBEIを計算している。フロアありの銘柄については、満期償還時の元本保証も計算式に反映される。
したがって、名目国債利回りと実質利回りの差はBEIを理解するための近似的な表現であり、野村が公表するBEIの計算方法と完全に同じではない。
10.NOMURA-BPI物価連動国債プラスとは何か
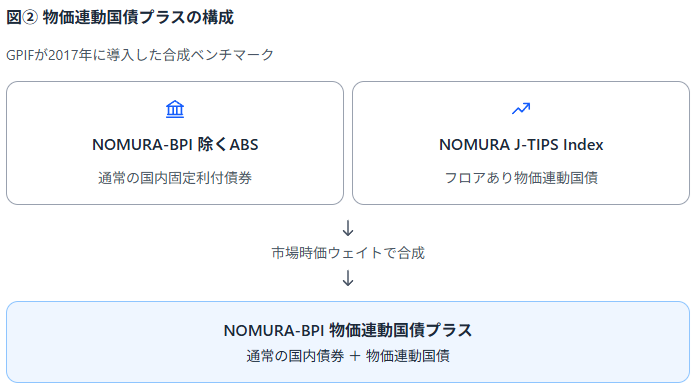
GPIFが2017年に国内債券アクティブ運用へ導入した合成ベンチマークが、「NOMURA-BPI物価連動国債プラス」である。
これは、NOMURA-BPI除くABSに、NOMURA J-TIPS Index(フロアあり)を市場時価ウェイトで組み合わせたものである。通常のBPI総合やJ-TIPS単独の指数とは異なり、国内債券の運用評価対象に物価連動国債を加えるための合成ベンチマークだ。
GPIFが物価連動国債プラスを採用した理由
GPIFは2017年、国内債券アクティブ運用における物価連動国債への取組を強化する方針を示した。背景には、物価連動国債の市場規模が拡大し、従来の国内債券ベンチマークには十分に反映されていないという事情があった。
GPIFの当時の資料では、物価連動国債の市場ウェイトが、BPI除くABSに含まれる金融債や円建外債のウェイトを超えていたことも指摘されている。そこでGPIFは、国内債券アクティブ運用の既存ベンチマークであるNOMURA-BPI除くABSに、フロアありの物価連動国債指数を市場時価ウェイトで組み入れることとした。
導入の目的には、アクティブ運用の超過収益獲得機会を増やすことや、物価連動国債市場の参加者を増やして価格発見機能の向上を図ることなどが挙げられていた。なお、これは2017年にGPIFが公表した導入経緯であり、現在のすべての国内債券運用に同指数が適用されていることを意味するものではない。
ベンチマークが変わると運用評価も変わる
従来のBPI除くABSをベンチマークとしていた場合、物価連動国債を保有すれば、その部分はベンチマークに含まれないアクティブポジションとなる。しかし、物価連動国債プラスを採用すると、物価連動国債にもベンチマーク上のウェイトが設定される。
その結果、運用会社が物価連動国債をベンチマークウェイトに近い割合で保有している場合、その保有自体が大きなアクティブポジションとはならなくなる。逆に、物価連動国債を保有しなければ、ベンチマークに対するアンダーウェイトとなる。
もちろん、実際の投資可能範囲は運用契約や投資ガイドラインによって決まるため、ベンチマークを変更するだけで自動的に投資権限が変わるわけではない。それでも、ベンチマークの変更は、何を中立的な資産配分とみなし、どこからをアクティブリスクとして評価するかに直接影響する。
物価連動国債プラスは、そのことを理解するうえで分かりやすい事例といえる。
11.NOMURA-BPIの評価価格はどのように決まるのか
国内債券は相対取引が中心であり、すべての銘柄について毎日取引が成立しているわけではない。それでは、NOMURA-BPIはどのように債券価格を決定しているのだろうか。
NOMURA-BPIの公式ルールブックでは、個別銘柄の評価時価について、次の優先順位が定められている。
- 債券標準価格(JS Price)
- 野村證券評価・算定時価
JS Priceは、日本経済新聞社、日経金融工学研究所、野村総合研究所、野村證券の4社によって共同開発された債券評価価格である。NOMURA-BPIの公式ルールブックによると、JS Priceは約1万2,000銘柄以上を収録し、指数の構成銘柄をほぼすべてカバーしている。
なお、これらの評価時価は受渡日ベースの価格であり、NOMURA-BPIの指数計算では約定日ベースへ割り戻して利用している。
評価価格と実際の約定価格は必ずしも一致しない
株式指数では、証券取引所で成立した価格を指数計算に利用することが一般的である。一方、NOMURA-BPIでは、個別債券について評価された価格が指数計算の基礎となる。
評価価格が実際に約定可能な価格と常に一致するわけではない。特に流動性が低い債券では、指数で利用される評価時価と、大量の債券を売買する際の約定価格との間に差が生じる可能性がある。
例えば、指数の評価単価が額面100円当たり98円だったとしても、同じ価格で大量の社債を購入できるとは限らない。このような評価価格と売買価格の違いは、国内債券インデックスファンドのリターンがベンチマークから乖離する要因の一つになる。
12.NOMURA-BPIに連動するインデックスファンドも存在する
NOMURA-BPIは年金基金や資産運用会社のアクティブ運用だけでなく、インデックスファンドやETFのベンチマークとしても利用されている。例えば、次のような国内債券インデックスファンドが存在する。
| ファンド名 | 運用会社 | ベンチマーク |
|---|---|---|
| eMAXIS Slim 国内債券インデックス | 三菱UFJアセットマネジメント | NOMURA-BPI総合 |
| ニッセイ国内債券インデックスファンド<購入・換金手数料なし> | ニッセイアセットマネジメント | NOMURA-BPI総合 |
| 野村国内債券インデックスファンド・NOMURA-BPI総合(確定拠出年金向け) | 野村アセットマネジメント | NOMURA-BPI総合 |
| NEXT FUNDS 国内債券・NOMURA-BPI総合連動型上場投信(2510) | 野村アセットマネジメント | NOMURA-BPI総合 |
これらは、NOMURA-BPI総合の値動きに連動する投資成果を目指すファンドである。NEXT FUNDS 国内債券・NOMURA-BPI総合連動型上場投信は、東京証券取引所に上場するETFであり、市場で売買できる。
また、国内債券インデックスファンドは、国内株式、外国株式、外国債券などを組み合わせたバランスファンドの国内債券部分としても利用されている。
債券インデックスファンドは全銘柄を保有するとは限らない
国内債券インデックスファンドでは、指数構成銘柄をすべて保有する完全法だけでなく、代表的な銘柄を組み合わせるサンプリング運用も利用される。債券市場は相対取引が中心であり、同じ発行体でも発行回号や償還日が異なれば別銘柄となる。
また、NOMURA-BPIでは毎月構成銘柄が見直されるため、追加・除外された銘柄や構成比の変化を厳密に反映しようとすれば、売買コストがかさむ可能性がある。そこで、デュレーション、年限別の金利感応度、セクター構成、格付などをベンチマークに近づけ、少ない銘柄数でも同様の値動きを実現するようポートフォリオを構築する。
例えば、ニッセイ国内債券インデックスファンドでは、独自のクオンツモデルを利用したポートフォリオ構築が行われている。
つまり、インデックス運用の目的は指数構成銘柄を機械的にすべて保有することではなく、売買コストなどを抑えながら指数への連動性を確保することにある。
13.NOMURA-BPI以外にも国内債券指数はある
国内債券のベンチマークとしてNOMURA-BPIは広く利用されているが、日本の債券市場を対象とする指数がNOMURA-BPIだけというわけではない。
例えば、Bloombergが提供する日本国債指数なども存在する。また、FTSE Russellの世界国債インデックス(WGBI)には日本国債が含まれており、日本国債市場を国際的な債券市場の一部として分析する際にも利用される。
| 指数 | 主な特徴 |
|---|---|
| NOMURA-BPI総合 | 国内の一定条件を満たす国債・地方債・事業債などを対象 |
| NOMURA-BPI国債 | BPIの国債セクターを対象 |
| Bloombergの日本国債指数 | 日本国債市場を対象とする指数 |
| FTSE WGBI | 複数国の国債市場を対象とする世界国債指数。日本も構成国の一つ |
ただし、これらはすべて同じ債券市場を同じ条件で指数化したものではない。例えば、NOMURA-BPI総合と日本国債だけを対象とする指数を比較すれば、信用リスクの対象範囲が異なる。
また、同じ国債指数でも、組入対象の残存年数や銘柄の採用条件、評価時価などが異なれば、収益率が完全に一致するとは限らない。そのため、「国内債券」「日本国債」という名称だけで同じベンチマークだと考えることはできない。指数提供会社と指数系列、組入基準を確認する必要がある。
14.国内債券アクティブファンドにとってNOMURA-BPIは何を意味するのか
国内債券アクティブファンドでは、NOMURA-BPIを基準としてデュレーションやセクター配分などを調整し、ベンチマークを上回る運用成果を目指す。代表的な超過収益要因は次のとおりである。
| 要因 | 主な内容 |
|---|---|
| デュレーション戦略 | ベンチマークより金利感応度を長く、または短くする |
| イールドカーブ戦略 | 年限別の金利変動を予測して配分を変える |
| セクター配分 | 国債、地方債、事業債などの構成比を変える |
| 銘柄選択 | 相対的に割安と判断した債券を選ぶ |
| 信用スプレッド戦略 | 社債などの信用スプレッド変動を予測する |
例えば、運用会社が今後の長期金利低下を予想し、ベンチマークより長期債のウェイトを高めたとする。予想どおりに長期金利が低下すれば、そのポジションがプラスの超過収益につながる可能性がある。
一方、事業債の信用スプレッドが縮小すると予想して社債をオーバーウェイトする場合には、金利変動とは別に信用スプレッドの変化から超過収益を獲得することを目指す。
実際の運用成績を分析する際には、ファンド全体のリターンがBPIを上回ったかどうかだけでなく、どのリスクをベンチマークより多く取り、その結果どの程度の超過収益が生じたのかを確認することが重要になる。
ベンチマークの違いによって運用評価も変わる
同じ国内債券ファンドでも、BPI総合をベンチマークとする場合と、BPI国債をベンチマークとする場合では、超過収益率が変わる。例えば、ある期間の収益率が次のとおりだったとする。
| 対象 | 収益率 |
|---|---|
| ファンド | +2.0% |
| BPI総合 | +1.5% |
| BPI国債 | +2.3% |
※説明用の仮定値。
この場合、ファンドはBPI総合に対して0.5%ポイント上回っている。一方、BPI国債に対しては0.3%ポイント下回っている。同じファンドの同じ運用成績でも、比較対象によって評価が変わるわけだ。
ただし、ベンチマークは運用対象、運用方針、リスク特性などを踏まえて設定するものであり、超過収益率が高く見える指数を後から選ぶものではない。
15.NOMURA-BPIをベンチマークとして見るときに確認したいこと
目論見書、月報、運用報告書などでNOMURA-BPIの名称を見た場合、指数名だけでなく、その対象範囲と利用目的を確認したい。
総合・国債・除くABSのどれか
BPI総合なのか、国債なのか、除くABSなのかによって対象となる債券市場が異なる。特に社債などの信用リスクをどの程度含むかは、ファンドの超過収益率を解釈するうえで重要になる。
残存年数やデュレーションはどうなっているか
同じ国内債券でも、短期債券中心のファンドと超長期債券中心のファンドでは、金利変動に対する感応度が大きく異なる。単に国内債券という資産区分が一致しているだけでは、適切な比較とは限らない。
トータル・リターンで比較しているか
ファンドの運用成果を比較する場合、指数の価格変動だけでなく、インカム収益を含む投資収益率を利用することが基本である。
また、NOMURA-BPIの月次資料に掲載される投資収益率は年率換算されているため、実際の1か月騰落率と混同しないようにする必要がある。分配金を支払うファンドでは、分配金再投資基準価額など、比較に適した系列を利用することも重要になる。
物価連動国債を含むか
通常のBPI総合には物価連動国債が含まれない。物価連動国債を運用対象とするファンドでは、NOMURA J-TIPS Indexや物価連動国債プラスなど、別の指数を確認する必要がある。
ベンチマークと参考指数のどちらか
ファンドが指数を掲載しているからといって、必ずしも正式なベンチマークとして採用しているとは限らない。目論見書や月報では、運用成果を評価するためのベンチマークと、市場動向を示す参考指数が区別されていることがある。同じNOMURA-BPIを掲載していても、その位置付けによって意味が異なるため、確認が必要である。
まとめ
NOMURA-BPIは、日本の国内債券市場を対象とする代表的な投資収益指数であり、資産運用会社や年金基金などで広く利用されている。
中心となるBPI総合には、国債、地方債、事業債など8つのセクターが含まれる。ただし、残存額面、残存年数、格付、発行日などに組入条件があり、国内債券市場のすべてを対象としているわけではない。
また、BPI総合、BPI国債、BPI除くABSは対象となる市場が異なる。通常のBPI総合に物価連動国債は含まれず、物価連動国債を対象とするNOMURA J-TIPS Indexや、GPIFが2017年に導入した合成ベンチマーク「物価連動国債プラス」とも区別する必要がある。
国内債券ファンドを評価する際には、ベンチマークの名称だけでなく、対象セクター、残存年数、金利感応度、収益率の計算方法を確認することが重要だ。NOMURA-BPIの指数体系と組入ルールを理解することで、ファンドがどの市場を基準とし、どのようなリスクを取って運用しているのかを、より正確に読み解けるようになる。