
資産運用会社(アセットマネジメント会社、通称アセマネ)では、機関投資家向けの投資一任口座やアクティブファンドの運用において、「Barra(バーラ)」という言葉を耳にすることがある。FM(ファンドマネージャー)やリスク管理部門が利用する重要な分析ツールだが、具体的に何を分析しているのか、なぜ必要なのかは、意外と知られていないのではないだろうか。
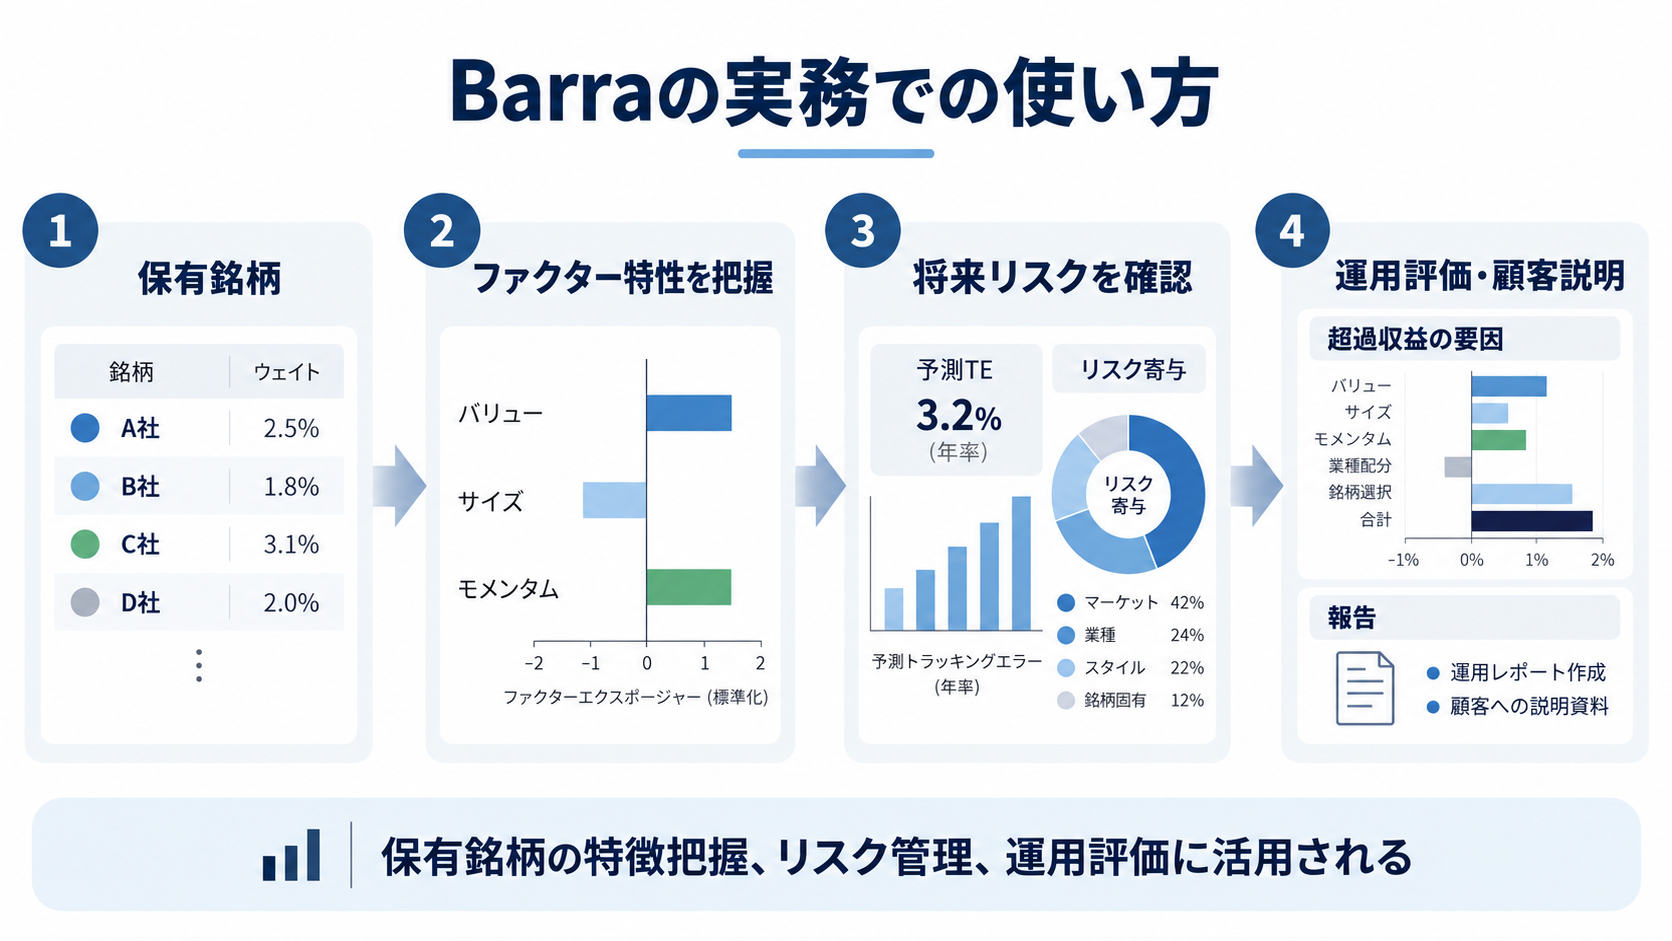
Barraの大きな特徴は、株式の値動きを「バリュー」「サイズ」「モメンタム」「業種」などの共通要因(ファクター)に分解し、ポートフォリオのリスクや運用成績を分析することにある。
例えば、TOPIXを上回った日本株アクティブファンドがあったとする。ブリンソン型要因分析では、どの業種への配分が良かったのか、どの業種で銘柄選択が成功したのかを分析する。一方、Barraのファクターベースの要因分析では、割安株への投資が貢献したのか、株価上昇傾向の強い銘柄への投資が貢献したのかといった、異なる視点から運用成績を分析できる。
さらにBarraは、過去の運用成績を分析するだけではない。現在の保有銘柄から将来のリスクを推定し、リスクの偏りを把握したり、売買前にポートフォリオへの影響を試算したりすることにも利用される。
しかし、Barraには分かりにくい面もある。ファクターの定義やリスクの推定方法はモデルによって異なり、モデル自体もバージョンアップされる。分析結果が不変ではないのに、なぜ資産運用業界で広く利用されているのだろうか。
本記事では、Barraとブリンソン型要因分析の違い、ファクターモデルの基本的な仕組み、機関投資家口座や投資信託での活用に加え、Barraが普及した理由やモデルの限界についても解説する。
1.Barraとは?ブリンソン型要因分析との違い
まず、Barraとブリンソン型要因分析の違いを整理しておこう。
| 比較項目 | ブリンソン型要因分析 | Barraのファクターモデルを利用した分析 |
|---|---|---|
| 基本的な視点 | 業種配分や銘柄選択などの運用判断 | 株式に共通するリスク・リターン要因 |
| 主な分析軸 | 業種配分効果、銘柄選択効果など | バリュー、サイズ、モメンタム、業種など |
| リターン要因分析 | できる | できる |
| 将来のリスク予測 | 通常は対象外 | できる |
| 主な利用場面 | 運用成績の評価・説明 | リスク管理、運用評価、ポートフォリオ構築 |
ブリンソン型要因分析は、ファンドの超過収益を業種配分効果や銘柄選択効果などに分解する手法である。例えば、情報技術セクターへの配分が超過収益にどう影響したか、同セクター内での銘柄選択がどのような効果を生んだかを分析する。
一方、Barraのファクターベース分析では、保有銘柄のバリューやモメンタムなどの特徴が運用成績にどう影響したかを分析できる。さらに、現在の保有銘柄から将来のリスクを推定することもできる。
ただし、厳密にはBarraとブリンソン型は同列の概念ではない。ブリンソン型は運用成績の要因分析手法であるのに対し、Barraはファクターモデルや分析サービスの名称である。実際、MSCIのBarra PortfolioManagerでは、ブリンソン型、ファクターベース、両者を組み合わせたハイブリッド型の要因分析が提供されている。
本記事では、Barraの中でも株式ファクターモデルを利用した分析を中心に取り上げる。
2.Barraはもともと会社名。現在はMSCIが提供
Barraは、もともと米国のBarra社が開発した投資リスク分析モデルに由来する名称である。Barra社は1975年に設立され、株式のマルチファクターモデルを用いたリスク分析などで知られるようになった。
2004年6月にはMorgan StanleyがBarra社を買収し、同年12月にBarra事業がMSCIへ移管された。現在はMSCIがBarraの名称でファクターモデルやポートフォリオ分析サービスを提供している。
代表的な製品・サービスには、次のようなものがある。
| 名称 | 主な用途 |
|---|---|
| Barra Equity Factor Models | 株式のファクター・エクスポージャーやリスクを分析するためのモデル |
| Barra PortfolioManager | 株式ポートフォリオの分析、構築、最適化など |
| BarraOne | 株式・債券など複数資産を対象としたリスク・リターン分析 |
「Barraを利用している」といっても、必ずしも同じ製品や機能を利用しているわけではない。Barraのモデルデータを自社システムに取り込んで計算する場合もあれば、MSCIの分析サービスを利用する場合もある。
また、Barra関連サービスには債券や複数資産を対象とするものもあるが、以下では株式のファクターモデルを中心に解説する。
3.Barraは資産運用会社で何のために使われるのか
Barraのファクターモデルを利用する目的は、大きく3つに分けられる。
| 分析の種類 | 分かること | 主な利用場面 |
|---|---|---|
| ファクター・エクスポージャー分析 | どのような特徴の株式を多く保有しているか | 運用スタイルの把握、ポートフォリオ管理 |
| リスク要因分析 | 将来のリスクがどの要因から生じているか | 予測TEの管理、リスクの偏りの確認 |
| リターン要因分析 | 実現した運用収益がどの要因から生じたか | 運用評価、顧客報告 |
この3つは似ているようで、分析する内容が異なる。
ここでいう「エクスポージャー(Exposure)」とは、特定の要因に対するポートフォリオの傾きや感応度を表す言葉である。Barraでは、各銘柄がバリューやモメンタムなどのファクターに対して、どのような特徴を持っているかを数値化している。
また、「モメンタム(Momentum)」とは、過去の株価の上昇・下落傾向に着目したものである。モメンタムが高い銘柄とは、一般的には過去の一定期間に株価が相対的に強く上昇してきた銘柄を指す。
例えば、ある日本株アクティブファンドが、株価上昇傾向の強い銘柄をTOPIXより多く保有していたとする。ファクター・エクスポージャー分析では、モメンタムへの偏りが大きいことが分かる。リスク要因分析では、その偏りがベンチマークに対する予測リスクにどの程度寄与しているかを分析する。一方、リターン要因分析では、実際にモメンタムへの偏りが運用成績にどれだけプラスまたはマイナスの影響を与えたかを調べる。
なお、モメンタムへのエクスポージャーが大きいことと、そのファクターによるリスク寄与が大きいことは同じではない。リスクの大きさには、ファクター自体の変動性や他のファクターとの相関関係なども影響する。
どのような特徴の銘柄を保有しているのか、どのような要因でベンチマークから乖離する可能性があるのか、過去に何が超過収益を生み出したのか。 これらを共通のファクターという視点で分析できることが、Barraの大きな特徴である。
4.Barraの基本となる「ファクター」とは何か
Barraの分析を理解するには、ファクターという考え方をもう少し詳しく知る必要がある。
株価の値動きは、その企業固有の事情だけで決まるわけではない。例えば、金利上昇によって成長株が売られたり、景気の回復期待によって景気敏感株が買われたりすることがある。このとき、同じような特徴を持つ複数の銘柄が、共通した要因によって値動きしていると考えられる。
Barraでは、このような株式の値動きに共通する要因をファクターとして捉える。代表的なファクターは次のとおりだ。
| ファクター | 分析する特徴 |
|---|---|
| サイズ | 大型株・小型株の特徴 |
| バリュー | 株価の割安・割高に関連する特徴 |
| モメンタム | 過去の株価の上昇・下落傾向 |
| ボラティリティ関連 | 株価変動の大きさや市場感応度などに関連する特徴 |
| 流動性 | 株式の売買のしやすさに関連する特徴 |
| 業種 | 銀行、情報技術、医薬品などの業種特性 |
実際に採用されるファクターの種類や定義は、Barraのモデルによって異なる。例えば、モメンタムは単純な過去の株価上昇率だけではなく、モデルごとに定められた期間や計算方法によって測定される。
また、モメンタムが高いからといって、今後も株価が上昇するとは限らない。過去に値上がりした銘柄が一転して大きく下落することもある。
Barraの株式リスクモデルは、個別銘柄の将来の株価を直接予測することを主目的としたものではない。各銘柄の特徴や共通する値動きの要因から、ポートフォリオ全体のリスクを推定することが中心的な役割である。
ファクター・エクスポージャーはポートフォリオ全体でも計算できる
各銘柄がどのファクターにどれほど関連する特徴を持っているかを表す数値が、ファクター・エクスポージャーである。例えば、ある銘柄について、バリューのエクスポージャーが高く、モメンタムのエクスポージャーが低い、といった特徴を数値で表す。
そして、各銘柄のファクター・エクスポージャーをファンドの組入比率で加重平均することで、ポートフォリオ全体の特徴を把握できる。さらに、ベンチマークのファクター・エクスポージャーと比較すれば、ファンドがどのファクターに相対的に偏っているかも分かる。
5.Barraを使うと、FMが意識していないリスクの偏りも見えてくる
ここからは、TOPIXをベンチマークとする日本株アクティブファンドを例に考えてみよう。
FMは企業の成長性や競争力を分析し、将来性が高いと判断した50銘柄に投資している。業種もある程度分散しており、特定の企業への極端な集中もない。
ところが、Barraのようなファクターモデルで分析すると、次のような結果になったとする。
| ファクター | 対TOPIXエクスポージャー |
|---|---|
| バリュー | −0.8 |
| サイズ | −0.5 |
| モメンタム | +1.2 |
※説明用の架空例。各ファクターは、値が大きいほど割安性、企業規模、過去の株価上昇傾向がそれぞれ高いものと仮定している。数値はファンドのエクスポージャーからTOPIXのエクスポージャーを差し引いた相対値であり、リターンやリスク量を直接表すものではない。実際のBarraモデルの特定のファクター定義や出力値を再現したものではない。
この結果から、ファンドにはTOPIXと比較して、次のような特徴があると解釈できる。
- バリューがマイナス:相対的に割安性の低い銘柄に偏っている。
- サイズがマイナス:相対的に小型株に偏っている。
- モメンタムがプラス:株価上昇傾向の強い銘柄に偏っている。
FM自身は、個別企業の成長力に着目して銘柄を選んだつもりだったかもしれない。しかし、結果的にはモメンタムやサイズなどの共通したファクターに偏ったポートフォリオになっていたわけだ。
モメンタムへの偏りが大きいファンドでは、これまで値上がりしてきた銘柄が一斉に売られる局面で、ベンチマークを大きく下回る可能性がある。Barraでは、このような共通した特徴への偏りを把握できるが、相場の転換時期を予測できるわけではない。
50銘柄に分散しているからといって、リスクの要因まで十分に分散されているとは限らない。 これが、Barraのファクターモデルを利用する大きな理由の一つである。
6.予測TEとは?Barraを使ったリスク要因分析
Barraを利用するうえで特に重要なのが、将来のリスクを推定する機能である。
アクティブファンドや投資一任口座では、ベンチマークに対するリターンの乖離をどの程度許容するかが、運用管理上の重要な指標になる。この乖離の大きさを表す代表的な指標が、トラッキングエラー(TE)である。
トラッキングエラーには、大きく分けて次の2種類がある。
| 種類 | 内容 |
|---|---|
| 実績TE | 過去に実現した超過収益率の変動性 |
| 予測TE | 現在のポートフォリオからモデルによって推定する、将来の超過収益率の変動性 |
Barraの株式ファクターモデルを利用すると、現在の保有銘柄のファクター・エクスポージャー、ファクター間の共分散、個別銘柄固有のリスクなどを使って予測TEを計算できる。
例えば、先ほどの日本株アクティブファンドについて、次のような結果が得られたとする。
| 項目 | 数値 |
|---|---|
| 予測TE(年率) | 4.0% |
| 社内で設定した予測TEの管理上限(年率) | 5.0% |
※説明用の架空例。
予測TEが4.0%ということは、モデルが想定するベンチマークに対する超過収益率の標準偏差が、年率4.0%であることを意味する。これは、ベンチマークに対して最大4%しか負けないという意味ではない。また、予測TEは統計モデルによる推定値であり、将来の運用結果を保証するものでもない。
ここで重要なのは、Barraでは単に予測TEを算出するだけでなく、そのリスクがどのような要因から生じているのかを分析できることだ。
ファクターリスクとスペシフィックリスク
Barraの株式ファクターモデルでは、ポートフォリオのリスクを大きく次の2つに分けて考える。
**ファクターリスク(共通要因リスク)**は、バリュー、サイズ、モメンタム、業種など、複数の銘柄に共通する要因から生じるリスクである。一方、**スペシフィックリスク(固有リスク)**は、共通ファクターでは説明できない、個別銘柄固有の要因によるリスクである。
さらに、ファクターリスクを個々の要因に分解することで、予測リスクが何によって生じているのかを詳しく確認できる。
例えば、予測TE4.0%について、各リスク要因への寄与を分析した結果が、次のようになったとする。
| リスク要因 | 予測TEへの寄与率 |
|---|---|
| 業種ファクター | 30% |
| モメンタム | 25% |
| サイズ | 15% |
| その他の共通ファクター | 5% |
| スペシフィックリスク | 25% |
| 合計 | 100% |
※説明用の架空例。ファクター間の共分散を考慮したEuler型のリスク寄与度を想定している。この方法では、分散への寄与割合と、標準偏差である予測TEへの寄与割合が一致する。実際にはマイナス寄与となるファクターもあり、MSCIの特定の出力形式を再現したものではない。
この例では、予測アクティブリスクの75%が共通ファクターに、残り25%が個別銘柄固有のリスクに寄与していることが分かる。さらに、共通ファクターの中でも業種ファクターとモメンタムの寄与が大きいことが読み取れる。
例えば、予測TE4.0%に業種ファクターの寄与率30%を掛ければ、予測TEへの寄与分は1.2パーセントポイント(年率)となる。ただし、これは業種ファクター単独のリスクが1.2%という意味ではない。他のファクターとの相関関係も考慮した、ポートフォリオ全体の予測TEに対する寄与分である。
このようなリスク要因分析を行えば、FMは現在のポートフォリオがどの要因によってベンチマークから乖離しやすい状態にあるのかを把握できる。例えば、モメンタムへの偏りが予測TEを大きく押し上げているのであれば、その偏りを意図的に維持するか、保有銘柄の見直しによって抑制するかを検討する材料になる。
7.Barraによるリターン要因分析では何が分かるのか
ここまでは主に将来のリスクについて説明したが、Barraのファクターモデルは過去の運用成績の分析にも利用できる。
例えば、先ほどの日本株アクティブファンドが、ある1か月でTOPIXを2.0%上回ったとする。ブリンソン型要因分析では、この超過収益を業種配分効果や銘柄選択効果などに分解する。
一方、Barraのファクターベースのリターン要因分析では、次のような結果が得られることがある。
| 要因 | 超過収益への寄与 |
|---|---|
| 業種ファクター | +0.3% |
| バリューファクター | −0.4% |
| モメンタムファクター | +0.9% |
| その他の共通ファクター | +0.2% |
| 個別銘柄固有のリターン寄与 | +1.0% |
| 合計 | +2.0% |
※説明用の架空例。ここでは、各ファクターの寄与と個別銘柄固有の寄与の合計が超過収益に一致する単純化したケースを想定している。実際の分析では、取引コストや分析上の調整・残差などが別途扱われる場合がある。
この結果を見ると、超過収益+2.0%のうち、モメンタムファクターが+0.9%のプラス寄与となっている。
先ほどのファクター・エクスポージャー分析では、このファンドはモメンタムへの相対エクスポージャーがプラスだった。この例では、分析期間中もモメンタムへの相対エクスポージャーがプラスで推移し、モメンタムファクターのリターンもプラスだったため、ファンドの超過収益にプラス寄与したものとする。
つまり、このファンドの好成績には、株価上昇傾向の強い銘柄を多く保有していたことが寄与していたと考えられる。
ファクターへの偏りが大きくても、必ずプラスになるわけではない
ファクター・エクスポージャーとリターン寄与の関係は、概念的には次のように表せる。
ファクター寄与 = ファクター・エクスポージャー × ファクターリターン
ベンチマークに対する超過収益を分析する場合は、基本的にベンチマークとの差である相対エクスポージャーを用いる。
例えば、モメンタムへの相対エクスポージャーがプラスでも、その期間のモメンタムファクターリターンがマイナスであれば、超過収益にはマイナス寄与となる。つまり、モメンタムの高い銘柄を多く保有していたことが、ある月にはプラスに働き、別の月にはマイナスに働くこともある。
なお、実際の期間収益率への寄与を計算する際には、期間中の保有状況やエクスポージャーの変化、複数期間のリターンの連結方法なども考慮する必要がある。上記の式は基本的な仕組みを示したものである。
ファクターリターンとFMの運用能力は別の話
Barraのリターン要因分析を読む際には、もう一つ注意点がある。モメンタムによる収益が偶然の利益で、個別銘柄固有のリターンだけがFMの実力というわけではない。
例えば、モメンタムを意図的に利用すること自体が運用戦略の場合もある。また、個別銘柄固有のリターンには偶然の値動きや、モデルでは捉えきれない共通要因も含まれる。
Barraによるリターン要因分析は、FMの運用能力を自動的に採点するものではない。運用結果がどのような要因によって生じたのかを理解し、その運用戦略が意図したとおりに機能していたかを評価するための材料である。
8.機関投資家向け投資一任口座・投資信託での活用
ここまで説明してきた分析は、資産運用会社のさまざまな業務で利用できる。
FMによるポートフォリオ管理
FMにとって重要なのは、現在のファンドがどのようなリスクを取っているかを把握し、必要に応じて調整することである。
例えば、新たに銘柄Aを組み入れたいと考えているとしよう。銘柄Aは企業業績の成長が期待できるものの、すでにファンド全体がモメンタムの高い銘柄に偏っている場合、銘柄Aを追加すると予測TEがさらに上昇する可能性がある。
そこで、売買前に銘柄Aを組み入れた場合のファクター・エクスポージャーや予測TEの変化を試算する。また、銘柄Aと似た投資魅力を持つ銘柄Bでも、異なるリスク特性を持っていれば、ポートフォリオ全体のリスクを抑えながら投資できるかもしれない。
このように、Barraは個別銘柄の投資判断を直接行うためというよりも、銘柄選択の結果として生じるポートフォリオ全体のリスクを把握し、コントロールするために利用できる。
リスク管理部門によるモニタリング
リスク管理部門では、運用ガイドラインや社内管理基準に照らし、ポートフォリオのリスクが適切な範囲に収まっているかを確認する。
例えば、予測TEに社内管理上限を設定している場合、Barraで算出した数値を利用してモニタリングできる。また、予測TEが大きく変化していなくても、ファクター・エクスポージャーの変化から、FMの運用スタイルが変わっていないかを確認する手がかりになる。
ただし、Barraによるリスク分析と、運用ガイドラインの遵守管理は別である。実際の制限値管理やアラートの仕組みは、各社のシステム構成や運用管理体制によって異なる。
投資顧問営業・顧客報告での活用
機関投資家向けの投資一任業務では、顧客に対して運用成績だけでなく、その背景を説明することも重要になる。
例えば、年金基金から受託した日本株アクティブ口座がTOPIXを下回った場合、Barraのリターン要因分析を利用すれば、どのファクターがマイナスに寄与したのかを分析できる。
また、顧客が期待する運用スタイルと、実際のポートフォリオのファクター特性が整合しているかを確認することにも役立つ。例えば、個別企業の成長性を重視する運用方針であるにもかかわらず、運用成績の大部分がモメンタムファクターへの偏りによって説明されていた場合、その偏りが運用方針に沿ったものなのか、意図せず生じたものなのかを確認する材料になる。
投資信託での活用
Barraの分析は、機関投資家向けの投資一任口座だけでなく、公募投資信託や私募投資信託でも利用できる。
特にアクティブ株式ファンドでは、FMが意図した運用スタイルと、実際に保有しているポートフォリオのリスク特性を照らし合わせる用途が考えられる。
また、インデックスファンドでも、指数構成銘柄の一部を保有して指数への連動を目指す最適化運用などにおいて、リスクモデルが役立つ場合がある。
ただし、すべての投資一任口座や投資信託でBarraの利用が必要というわけではない。運用戦略や投資対象、運用管理体制によって、必要とされる分析方法は異なる。
9.なぜ分かりにくいBarraが資産運用業界に普及したのか
Barraの分析では、ファクターという分類を使い、統計モデルによってリスクやリターンを分解している。しかも、モデルによってファクターの種類や計算方法が異なる。それほど複雑な仕組みが、なぜ資産運用業界で広く使われるようになったのだろうか。
重要なのは、Barraが唯一の正解を示すモデルだから普及したわけではなく、それまで把握しにくかったポートフォリオのリスクを、共通の枠組みで分析できるようにしたことである。
銘柄数や業種配分だけでは見えないリスクを把握できる
例えば、あるファンドが50銘柄に投資し、業種も幅広く分散していたとする。しかし、それらの銘柄がいずれも株価上昇傾向の強い成長株だった場合、市場環境が変化すると、多くの銘柄が同じような値動きをする可能性がある。
保有銘柄数や業種構成だけでは、このような共通したリスクを十分に把握できない。Barraのファクターモデルは、複数の銘柄に共通する値動きの要因を分析することで、こうしたリスクを捉えようとするものである。
また、単にリスクの偏りを示すだけではなく、現在のポートフォリオから将来のリスクを推定し、売買前にその変化を試算することもできる。これは、運用成績を事後的に分析するだけでは得られない利点だった。
多数の銘柄間の相関関係を効率的に推定できる
Barraの普及には、計算技術上の利点もあった。
多数の株式のリスクを分析するには、各銘柄の値動きの大きさだけでなく、銘柄同士がどの程度連動するかを把握する必要がある。
例えば、1,000銘柄のポートフォリオについて、銘柄間の共分散行列を作成すると、分散を含めて50万500個の異なる要素が存在する。これらを個別に安定して推定し、ポートフォリオのリスク管理や最適化に利用することは容易ではない。
ファクターモデルでは、各銘柄の値動きを比較的少数の共通ファクターと固有要因に分解する。これによって、すべての銘柄間の共分散を個別に推定する方法と比べて、リスクの関係を効率的に捉えられる。
もちろん、ファクターモデルでも推定誤差は生じる。しかし、推定すべきパラメータを大幅に減らしながら、多数の銘柄のリスクを一貫した方法で推定できることは、実務上の大きな利点となった。
運用会社・顧客・評価機関などが共通の尺度で分析できる
もう一つ重要なのが、共通の分析基準としての役割である。
例えば、2つの日本株アクティブファンドが、どちらもTOPIXを3%上回ったとする。一方はモメンタムへの偏りが大きく、もう一方はバリューへの偏りが大きかったかもしれない。
同じファクターモデルを使えば、両ファンドがどのような特徴を持ち、どのようなリスクを取っていたのかを、共通の尺度で比較できる。もちろん、同じモデルで分析したからといって、その分析結果が絶対的に正しいとは限らない。それでも、各運用会社が異なる定義でリスクを説明する場合に比べ、同じモデルを採用した分析結果は比較しやすくなる。
MSCIも、Barraのファクターモデルが機関投資家に浸透した背景として、リスク要因分析や運用成績分析に標準化された枠組みを提供したことを挙げている。
また、Barraのモデルは、リスク管理部門やミドルオフィスでのモニタリングに加え、FMによるポートフォリオ構築やリスク調整にも利用されるようになった。つまり、Barraは単に運用結果を説明するための分析ツールではなく、実際の運用判断を支援する仕組みとしても利用価値が認められてきたのである。
10.Barraは独自ルールで計算しているだけではないのか
Barraを理解するうえで、もう一つ重要な疑問がある。
ファクターの種類も定義もモデルによって異なり、バージョンアップによって計算方法まで変わるのであれば、結局はMSCIが独自に決めたルールで数字を出しているだけではないのか、という疑問だ。
実際、Barraのモデルには開発者の判断が含まれている。しかし、独自の計算方法を採用していることと、根拠のない恣意的な計算をしていることは別である。
ファクターには金融理論や市場データに基づく研究の蓄積がある
例えば、バリューやモメンタムといったファクターは、MSCIが独自に考案したものばかりではない。
バリュー株とグロース株のリターンの違いや、過去の株価上昇傾向とその後のリターンの関係などは、学術研究や市場データを使って長年検証されてきたテーマである。
Barraは、こうした金融理論や実証研究を踏まえて、ポートフォリオのリスクを分析するためのモデルを構築している。ただし、ファクターという考え方に学術的な裏付けがあることと、Barraで採用されている個々の計算方法が必ず正しいことは別である。
モデルの設計には開発者の判断が入る
どのファクターを採用するのか、各ファクターをどのように定義するのか、どの期間のデータからリスクを推定するのかといった点には、モデル開発者の判断が入る。
例えば、同じモメンタムでも、過去の株価変動を測定する期間や、他の要因の影響をどう調整するかによって、各銘柄のエクスポージャーは異なる。ファクター同士の相関関係をどのように推定するかによっても、予測TEなどの結果が変わる。
つまり、Barraは自然法則のように唯一の計算結果が定まる仕組みではない。金融理論や市場データをもとに構築された統計モデルであり、そこには開発者による選択や仮定が含まれている。
その意味で、Barraの分析結果を絶対的な正解として扱うのは適切ではない。
モデルの信頼性は何によって判断できるのか
モデルに開発者の判断が含まれるからといって、分析結果に意味がないわけではない。重要なのは、採用したファクターやリスク推定方法に合理的な根拠があり、実際の市場データを使った検証によって、その有用性を評価できることである。
例えば、予測TEなどのリスク指標について、実際のリターンの変動をどの程度適切に予測できたか、特定の市場環境でリスクを過小評価していなかったか、といった観点から検証できる。また、モデルの構築に使用していない期間や異なる市場環境でも、予測精度が維持されるかを確認することが重要になる。
ただし、過去の検証結果が良好だったとしても、将来の市場環境で同様の予測精度が得られるとは限らない。そのため、Barraの数値を無条件に信頼するのではなく、モデルの前提や限界を理解したうえで利用する必要がある。
また、同じモデルを複数の運用会社が利用することは比較可能性を高める一方、そのモデルが捉えられないリスクを共通して見落とす可能性もある。
Barraは一定の方法に基づいてリスクを分析するための有力なモデルだが、モデル自体が唯一の正解というわけではない。重要なのは、その分析結果を運用判断やリスク管理にどう活用するかである。
11.Barraのモデルはなぜバージョンアップされるのか
Barraのファクターモデルは、一度開発したら完成というものではない。日々のデータ更新に加え、モデル自体の改良や世代交代も行われている。
Barraには、日本株、米国株、グローバル株式など、対象市場や分析目的に応じた複数のモデルがあり、それぞれ改良や世代交代が行われている。
例えば、グローバル株式モデルにはGEM、GEM2、GEM3といった世代がある。GEM3では、GEM2のValueファクターがBook-to-Price、Earnings Yield、Dividend Yieldという3つのファクターに分割された。また、VolatilityファクターがBetaとResidual Volatilityに置き換えられるなど、ファクター構成の見直しが行われた。
一方、2011年に発表された米国株式モデルUSE4では、市場のボラティリティ変化に対応する仕組みや、リスク予測の偏りを調整する方法などが導入された。
さらにMSCIは、2022年6月に次世代の株式ファクターモデルを発表し、サステナビリティ、クラウディング、機械学習を利用したファクターなどを導入している。
こうしたバージョンアップには、主に次のような目的がある。
- リスク予測の精度向上
- 既存ファクターの定義や構成の見直し
- 新しいリスク要因の取り込み
- 市場環境の変化への対応
- 分析対象銘柄や市場の拡大
例えば、市場の変動性が急激に高まった場合、過去の比較的落ち着いた相場を前提とするリスク推定では、実際のリスクを過小評価する可能性がある。こうした問題に対応するため、モデルのリスク推定方法を改良することには合理的な意味がある。
ただし、バージョンアップによって、必ずしもすべての局面で予測精度が向上するとは限らない。新旧モデルのどちらが適切かは、分析対象や市場環境によっても異なる。
同じファンドでも、モデルが変わると予測TEが変わる
モデルのバージョンアップは、資産運用会社の実務にも影響する。
例えば、ある日本株アクティブファンドについて、旧モデルと新モデルで次のような結果が得られたとする。
| 項目 | 旧モデル | 新モデル |
|---|---|---|
| 保有銘柄・組入比率 | 同一 | 同一 |
| ベンチマーク | TOPIX | TOPIX |
| 予測TE(年率) | 3.5% | 4.2% |
※説明用の架空例。同一基準日時点のポートフォリオを、新旧モデルで比較したものとする。
保有銘柄を変更していなくても、モデルのファクター構成やリスク推定方法が変わることで、予測TEが変化する可能性がある。
これは、ファンドの実際のリスクがモデル変更の瞬間に急増したことを意味するわけではない。リスクを測定する物差しが変わったことによる影響も含まれる。
そのため、資産運用会社が新しいモデルに切り替える際には、新旧モデルで予測TEやファクター・エクスポージャー、リスク寄与度がどの程度変化するかを確認することが重要になる。
特に、予測TEを運用上の管理指標として利用している場合、モデル変更だけで管理上限との関係が変わる可能性もある。そのため、モデル変更による影響を把握したうえで、管理上の取り扱いを検討する必要がある。
なお、日々のファクター・エクスポージャーやリスク推定値の更新と、モデルの計算方法そのものを変更するバージョンアップは別である。
12.Barraの分析結果を読むときの注意点
Barraは高度な分析モデルだが、分析結果を絶対的なものとして扱うべきではない。
予測TEなどのリスク指標は統計モデルに基づく推定値であり、市場環境が大きく変化した場合には、実際のリスクがモデルの予測と乖離する可能性がある。
また、同じポートフォリオでも、採用するモデルによってファクター・エクスポージャーやリスク寄与度が異なる場合がある。
リターン要因分析についても、個別銘柄固有のリターンが必ずしも純粋な銘柄選択能力を意味するわけではない。モデルで説明できない共通要因や偶然の値動きも含まれるためである。
こうした限界を踏まえ、Barraの分析結果はFMの投資判断や運用評価を補助するものとして利用し、必要に応じてストレステストや流動性分析など、他の分析手法と組み合わせることが重要になる。
13.Barraが普及したのは、完全なモデルだからではなく、実務で役立つから
Barraのファクターモデルを使えば、ファンドの運用成績をバリュー、サイズ、モメンタム、業種などの観点から分析できる。さらに、現在の保有銘柄から将来のリスクを推定し、ベンチマークに対してどのような偏りがあるのか、リスクが特定の要因に集中していないかを確認することもできる。
こうした分析を共通の尺度で行えることが、FMによるポートフォリオ構築、リスク管理部門によるモニタリング、運用評価、機関投資家への説明などに役立ってきた。
一方、Barraは唯一の正解を示すモデルではない。ファクターの定義やリスクの推定方法には開発者の判断が含まれ、モデルの改良によって分析結果も変化する。
大切なのは、Barraの数値を無条件に信頼することでも、独自モデルだからと否定することでもない。
Barraは運用の正解を示すものではなく、ポートフォリオのリスクやリターンを理解し、運用判断を支援するための共通の物差しなのである。
参考資料
- MSCI「Factor Models at 50: Innovation that Changed Investing」(2025年)
- MSCI「Equity Factor Models」
- MSCI「Barra PortfolioManager」
- MSCI「BarraOne」
- MSCI「Barra Global Equity Model(GEM3)」
- MSCI「MSCI Launches New Barra Equity Models」(2011年)
- MSCI「MSCI Launches Next Generation of Equity Factor Models」(2022年)
- MSCI「Form 10-K」(Barra社の買収経緯)