
インデックスファンドへの資金集中が続く中、アクティブファンドはどの程度の存在感を維持しているのだろうか。2026年9月30日時点の純資産総額上位300本について、運用タイプ別の構成を調べてみた。
分析に使用したのは、投資信託検索・分析サイト「Moonmaster Japan」。国内投信5,847本、純資産総額約361.25兆円のデータを収録しており、運用タイプや投資対象などの条件を組み合わせた横断的な分析ができる。
今回、純資産TOP300を「インデックス連動」「アクティブ」「その他」の3つに分類し、ファンド本数と純資産総額の両面から比較した。すると、興味深い結果になった。本数ではアクティブファンドがインデックスファンドを上回る一方、純資産総額ではインデックスファンドが約7割を占めていた。 この違いは、どこから生まれるのだろうか。
1.全5,847本の純資産361兆円、その78.2%が上位300本に集中
まず、分析対象となる純資産上位300本が、投資信託市場の中でどの程度の規模を持つのか確認しておこう。
2026年9月30日時点で、Moonmaster Japanに収録されている5,847本の純資産総額は約361.25兆円。そのうち、上位300本だけで約282.36兆円を占めている。全収録ファンド数の約5%にすぎない300本に、純資産総額の78.2%が集中している。
さらに、ランキングの範囲を狭めると、次のようになる。
| 集計対象 | 全収録純資産総額に占める割合 |
|---|---|
| 上位10本 | 38.8% |
| 上位50本 | 56.1% |
| 上位100本 | 64.5% |
| 上位300本 | 78.2% |
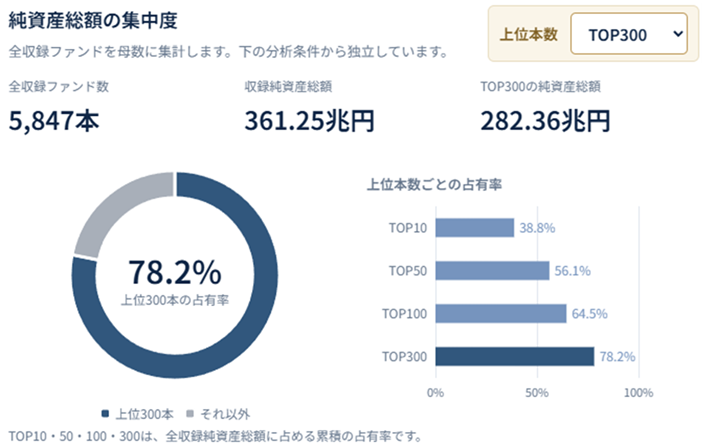
図1:純資産総額の集中度。2026年9月30日時点。
出所:Moonmaster Japan
上位10本だけで全収録残高の38.8%、上位100本では64.5%を占める。つまり、一部の巨大ファンドが、収録投信全体の残高構成に極めて大きな影響を与えている。
ただし、純資産総額の集中をそのまま資金流入の集中と解釈することはできない。純資産総額は、投資家からの資金流出入だけでなく、保有資産の価格変動によっても増減するためだ。
今回分析するTOP300は、こうした巨大ファンドを中心とした集団である。では、その300本の中でインデックスとアクティブはどのような勢力図になっているのだろうか。
2.純資産TOP300では、アクティブファンドの方が本数は多い
まず、ファンド本数の構成比を見てみよう。
| 運用タイプ | 本数 | 構成比 |
|---|---|---|
| インデックス連動 | 130本 | 43.3% |
| アクティブ | 142本 | 47.3% |
| その他 | 28本 | 9.3% |
| 合計 | 300本 | 100.0% |
純資産総額の上位300本に限定すると、アクティブファンドが142本、インデックス連動ファンドが130本だった。インデックスファンド全盛という印象からすると、少し意外な結果かもしれない。
もちろん、これは国内投信全体におけるファンド数の構成比ではない。あくまで純資産総額上位300本に限定した結果である。それでも、国内の大型投信の中にアクティブファンドが数多く存在していることは確認できる。
では、同じ300本を純資産総額ベースで比較するとどうなるのだろうか。
3.純資産総額で見ると、インデックスが約7割を占める
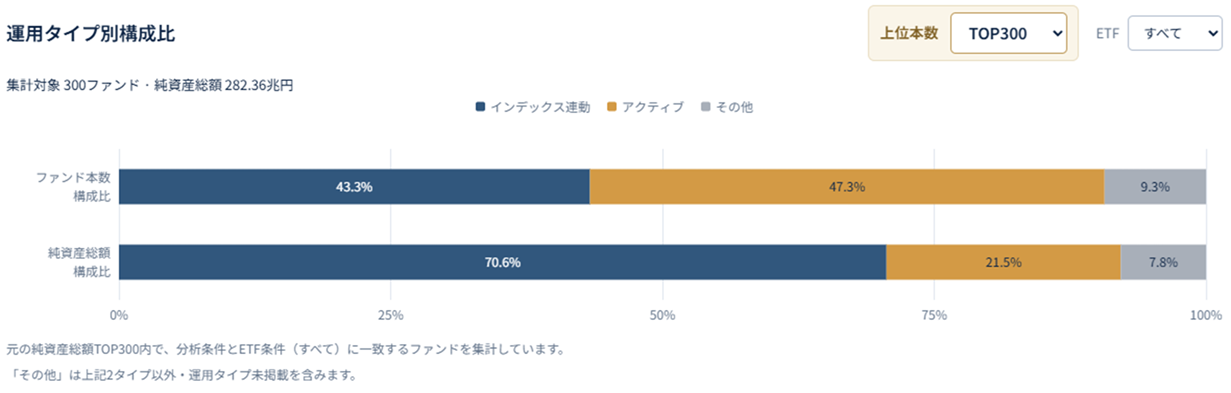
図2:2026年9月30日時点の純資産総額上位300本について、ファンド本数と純資産総額の構成比を比較。
出所:Moonmaster Japan
純資産総額ベースでは、運用タイプ別構成比が大きく変わる。
| 運用タイプ | 純資産総額構成比 |
|---|---|
| インデックス連動 | 70.6% |
| アクティブ | 21.5% |
| その他 | 7.8% |
本数ではアクティブが47.3%を占めるのに対し、純資産総額では21.5%にとどまる。一方、インデックス連動は本数構成比43.3%に対して、純資産総額では70.6%となった。
つまり、アクティブファンドは本数で上回るが、インデックスファンドは1本あたりの純資産規模で大きく上回っているということになる。インデックスファンドは130本で約199兆円、アクティブファンドは142本で約61兆円の純資産総額を持つ計算になり、同じ大型投信の集団でも資産規模には大きな開きがある。
ただし、この結果をそのまま「個人投資家がインデックスに資金を集中させている」と解釈するのは早計である。その理由の一つが、ETFの存在だ。
4.インデックス優勢の背景には、巨大な国内株式ETFがある
純資産総額ランキングの上位には、TOPIXや日経平均株価に連動するETFが並んでいる。2026年9月30日時点では、上位4本がすべて国内株式ETFだった。
| 順位 | ファンド | 純資産総額 |
|---|---|---|
| 1位 | NEXT FUNDS TOPIX連動型上場投信 | 35.20兆円 |
| 2位 | NEXT FUNDS 日経225連動型上場投信 | 17.86兆円 |
| 3位 | 上場インデックスファンドTOPIX | 16.45兆円 |
| 4位 | iFreeETF TOPIX | 15.83兆円 |
この4本だけで、純資産総額は約85.3兆円に達する。5位の「eMAXIS Slim 全世界株式(オール・カントリー)」が13.88兆円、6位の「eMAXIS Slim 米国株式(S&P500)」が12.89兆円であることを考えても、国内株式ETFの規模の大きさがわかる。
ETFには個人投資家だけでなく、機関投資家などの保有分も含まれる。国内株式ETFの場合、日本銀行によるETF買入れの歴史も無視できない。したがって、純資産総額ランキングにおけるインデックスファンドの優勢は、低コストの積立投資信託が普及したことだけで説明できるものではない。
ETFを含むか除くかによって、インデックスとアクティブの構成比は大きく変わり得る。実際、Moonmaster Japanでは運用タイプ別構成比のグラフでETFを除外して集計することもできる。インデックスとアクティブの勢力図を考える際には、ETFを含むかどうかが重要な分析条件となる。
5.アクティブファンドの存在感は、販売チャネルによっても異なる
もう一つ考慮したいのが、ファンドラップやSMA向け商品の存在だ。純資産TOP100には、次のようなファンドもランクインしている。
- ダイワファンドラップ日本株式セレクト:32位、約1.11兆円
- ダイワファンドラップ外国株式セレクト:43位、約8,644億円
- のむラップ・ファンド(普通型):48位、約8,376億円
- 外国株式SMTBセレクション(SMA専用):81位、約5,900億円
これらは一般の個人投資家が店頭やネット証券で個別に選択する公募投信とは、販売・利用の仕組みが異なる。投資一任サービスの中で採用される商品もあり、純資産総額の増加には、ファンド単体の選好だけでなく、ファンドラップなどのサービス全体の成長が関係することがある。
つまり、純資産上位300本には、一般向けの低コストインデックスファンド、伝統的なアクティブファンド、テーマ型ファンド、ファンドラップ向け商品、ETFなど、性格の異なる商品が混在している。これらを単にインデックスとアクティブの2つに分けるだけでは、資産の集まり方の背景を十分に説明できない。
同じ純資産総額でも、どのような販売チャネルや投資家層によって形成されたものなのかを考える必要がある。
6.「アクティブは衰退した」と結論付けられるのか
今回の結果を整理すると、純資産上位300本では、アクティブファンドは本数でインデックス連動を上回った。一方、純資産総額ではインデックス連動が約7割を占め、アクティブを大きく引き離している。
ただし、これだけでアクティブファンドが衰退していると結論付けることはできない。今回の分析は2026年9月30日時点の残高を比較したものであり、過去からの資金流出入の推移を分析したものではないためだ。また、純資産総額は投資家からの資金流出入だけでなく、運用資産の価格変動によっても増減する。
本数が多いことはアクティブ運用の収益性や商品競争力の高さを示すものではないし、残高が大きいことも必ずしも運用能力の優劣を示すわけではない。
むしろ今回のデータで注目したいのは、大型投信市場の中で、ファンドの本数と資産規模に大きな偏りが存在していることである。インデックスファンドには巨大な残高を持つ商品が存在する一方、アクティブファンドも比較的多くの商品が純資産上位300本に入っている。
金融機関での商品戦略や販売戦略を考えるうえでも、単純な残高ランキングだけではなく、こうした構成の違いを確認する意味はあるだろう。
Moonmaster Japanで、投信市場の構造を分析する
今回の分析に使用した「Moonmaster Japan」は、投資信託の検索・比較・分析を目的としたサイトである。2026年9月30日時点で5,847本、純資産総額約361.25兆円のファンドデータを収録している。
純資産総額上位100本・300本について、インデックス連動・アクティブ・その他の運用タイプを分類し、本数構成比と純資産総額構成比を比較できる。また、純資産総額の集中度や、ETFの有無、投資対象、信託報酬、騰落率などを組み合わせ、別の角度からファンドを分析することもできる。
今回の分析では、わずか300本のファンドが全収録残高の78.2%を占め、その300本の中でも、本数ではアクティブが優勢、純資産ではインデックスが圧倒的という違いが確認できた。
単にランキングの順位を眺めるだけでなく、その背後にある構造を読み解く。そのための分析ツールとして、Moonmaster Japanを活用してもらえればと思う。
データ・集計条件
- 基準日:2026年9月30日
- 対象:Moonmaster Japan収録の純資産総額上位300本
- 収録全体:5,847本、純資産総額約361.25兆円
- TOP300の純資産総額:約282.36兆円
- 運用タイプはMoonmaster Japanの独自分類
- ETF・MRF等を含む
- 構成比は四捨五入して表示しているため、合計が100%と一致しない場合がある
- 純資産総額は表示値に基づく概数であり、端数処理による誤差を含む
- 本記事の純資産総額はMoonmaster Japanの収録対象に関するものであり、公募投資信託市場全体の公式統計値を示すものではない
- 本記事は資金流出入や個別ファンドの運用能力、将来の運用成果を評価したものではない