
資産運用会社の主要な業務は、大きく投資信託と投資一任に分けられる。本稿ではそのうち、公募投資信託に焦点を当てる。
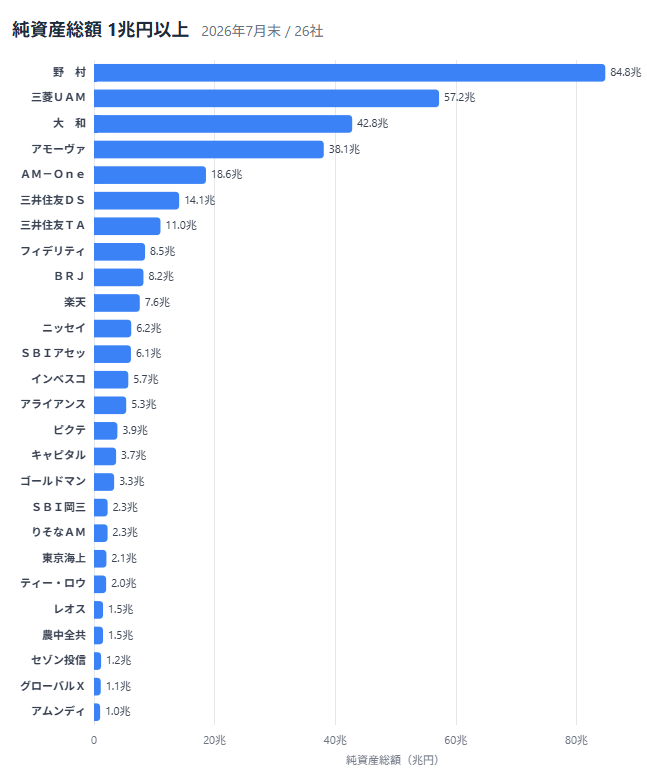
純資産総額で見れば、国内の公募投信市場では野村アセットマネジメントが首位に立つ。これを三菱UFJアセットマネジメント、大和アセットマネジメント、アモーヴァ・アセットマネジメントなどが追っている。しかし、「現在最も大きい会社」と「現在最も勢いのある会社」は必ずしも同じではない。過去3年間の公募投信純資産総額の変化を見ると、各社の伸び方には大きな差がある。
本稿で掲載しているランキングや推移グラフの元データは、当サイトの以下のページでも確認できる。
1. 公募投信の純資産総額ランキング
2026年7月末時点の公募投信純資産総額を見ると、野村アセットマネジメントが頭一つ抜けている。その後を三菱UFJアセットマネジメント、大和アセットマネジメント、アモーヴァ・アセットマネジメントが追う。特に三菱UFJアセットマネジメントは、低コストインデックスファンド「eMAXIS Slim」シリーズの拡大もあり、近年急速に残高を伸ばしている。
2. 「大きい会社」と「勢いのある会社」は違う
純資産総額の順位だけを見ると、業界関係者にとって大きな驚きはないかもしれない。しかし、3年前からの伸び率で比較すると、まったく違う景色になる。
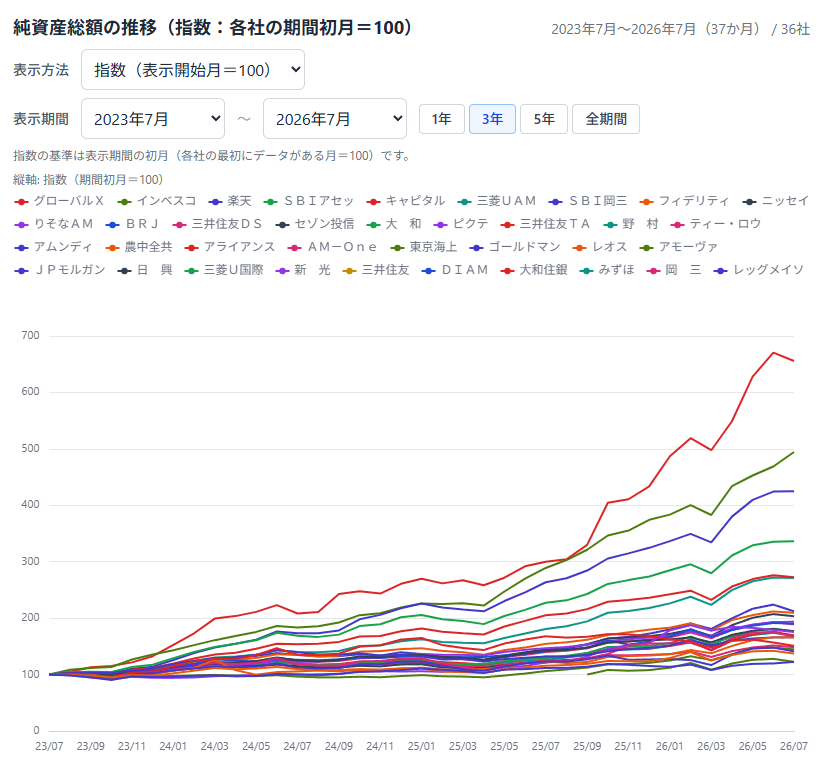
各社について、2023年7月の公募投信純資産総額を100として、その後の残高を指数化した。100であれば3年前と同水準、200なら2倍、400なら4倍という意味になる。大手各社も全体として残高を伸ばしているが、その伸び方には非常に大きな差がある。中でも突出しているのがGlobal X Japanだ。
3. 成長率トップはGlobal X インベスコ・楽天・SBIも急拡大
Global X Japanは、2023年7月を100とした指数で655.7。約3年間で、公募投信の純資産総額を約6.6倍に拡大した。これにインベスコ・アセット・マネジメントの494.4、楽天投信投資顧問の424.9、SBIアセットマネジメントの336.2が続く。
Global X JapanはETF専門の運用会社で、成長テーマ型、インカム型、コア型、コモディティ型などの商品ラインアップを拡充してきた。2026年5月には運用資産残高が1兆円を突破しており、会社側は機関投資家によるコア型商品の活用に加え、個人投資家では半導体、防衛、金、カバードコールなどへの需要拡大を挙げている。2025年7月の5,000億円突破から約10カ月で倍増した。
一方、急成長しているのはGlobal Xだけではない。インベスコ・アセット・マネジメント、楽天投信投資顧問、SBIアセットマネジメント、キャピタル・インターナショナルなども大きく残高を伸ばしている。
ここで重要なのは、小規模な会社が数倍になっただけではないという点だ。楽天やSBI、インベスコ、フィデリティなどは、すでに数兆円規模に達している。それでも3年間で2倍、3倍、4倍という伸びが見られる。
楽天やSBIについては、低コストインデックスファンドの拡大が大きな背景の一つと考えられる。新NISAの開始も追い風となり、全世界株式や米国株式などを対象とした低コスト商品が、公募投信残高の拡大を支えている。
4. 3年間で約36兆円増 三菱UFJの巨大化
成長率ではGlobal Xなどが目立つ。しかし、純資産総額の「増加額」で見ると、別の会社が浮かび上がる。その代表が三菱UFJアセットマネジメントだ。
同社の2026年7月末の公募投信純資産総額は57.227兆円、2023年7月を100とした指数は271.0となっている。指数から逆算すると、2023年7月時点の残高は約21.1兆円で、この3年間の増加額は約36.1兆円となる。
すでに20兆円を超える規模だった公募投信ビジネスが、約3年間で57兆円超まで拡大した。
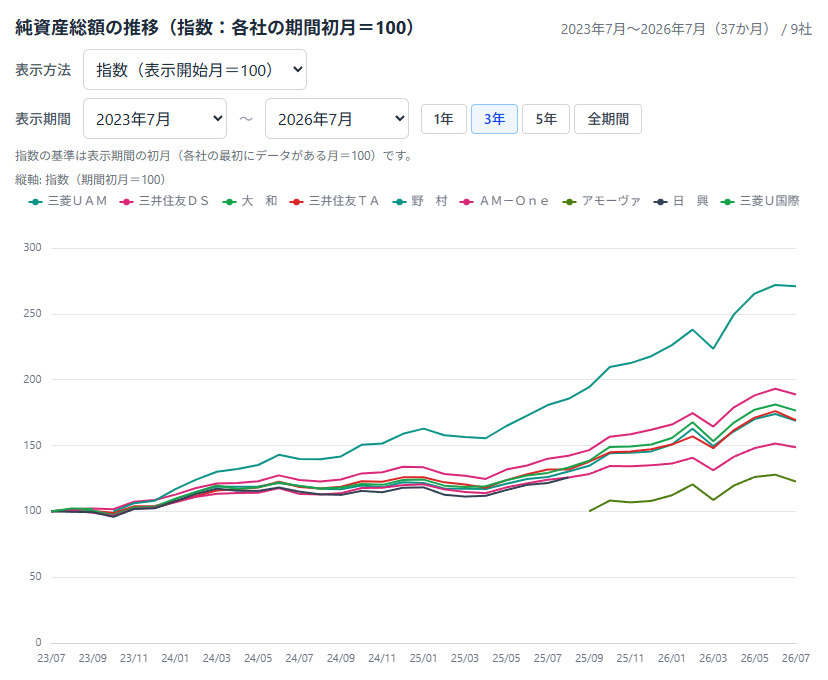
同じ大手でも伸び方には差がある。野村、大和、アモーヴァ、三井住友DS、アセットマネジメントOneなども残高を増やしているが、三菱UFJの伸びは特に大きい。
ここでは「何倍になったか」だけでなく、「何兆円増えたか」も見る必要がある。成長率ではGlobal Xが圧倒的だが、業界全体へのインパクトという意味では、巨大運用会社がさらに巨大化している点も重要である。
5. インデックスだけではない 外資系アクティブ運用会社も急成長
ここまでを見ると、「新NISAの開始によって低コストインデックスファンドやETFに資金が流れ、それを得意とする会社が伸びた」という構図に見える。確かに、それは大きな流れの一つだ。
しかし、公募投信の純資産総額データを見ると、それだけでは説明できない。インベスコ、キャピタル、フィデリティといった、アクティブファンドに強みを持つ外資系運用会社も大幅に残高を伸ばしている。
2023年7月を100とした指数を2026年7月時点で高い順に並べると、その特徴はさらに分かりやすい。
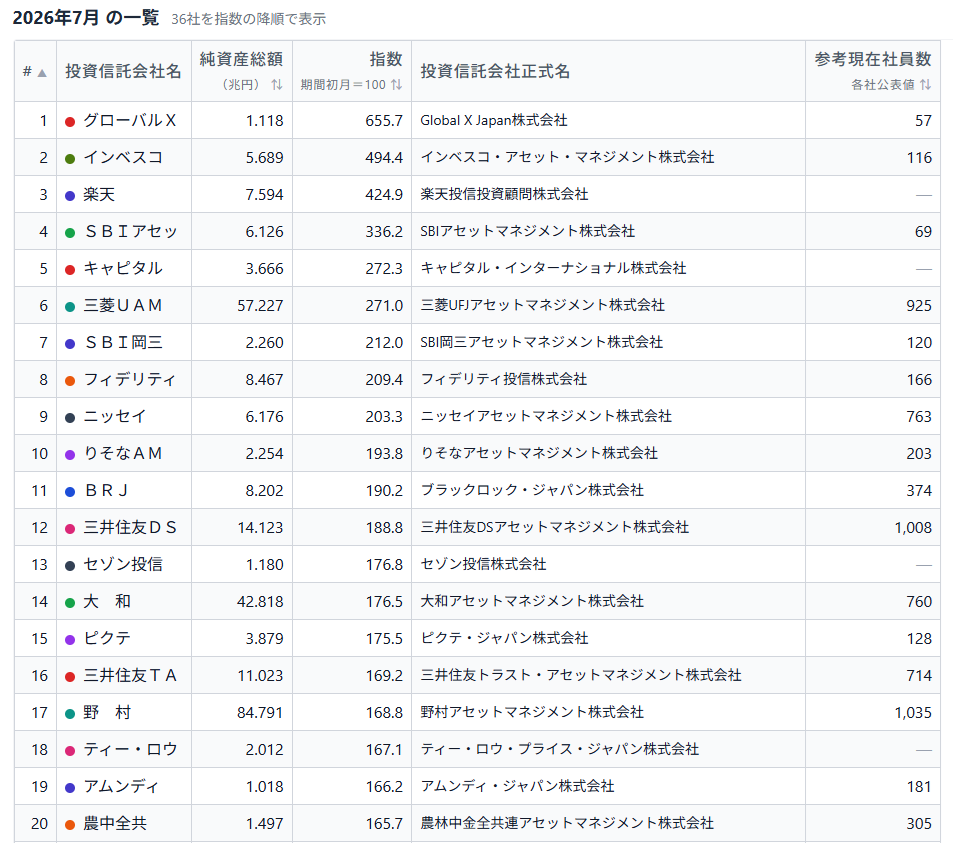
上位にはGlobal X、楽天、SBIといったETF・インデックスに強い会社が並ぶ一方、インベスコ、キャピタル、フィデリティといった外資系アクティブ運用会社も目立つ。
特にインベスコの伸びは著しい。その最大の牽引役は「インベスコ 世界厳選株式オープン」、通称「世界のベスト」だ。同シリーズは2026年8月末時点で8ファンド合計4兆9,602億円まで拡大しており、2017年1月から116カ月連続で純資金流入となっている。
興味深いのは、こうした外資系運用会社が、国内大手金融グループのような系列販売会社を持たないにもかかわらず、公募投信残高を数兆円規模まで拡大している点だ。なぜこれほど残高を伸ばすことができたのかは、運用成績だけでなく、販売会社への浸透、商品設計、ブランド力など複数の要因を見る必要がある。
低コストインデックスファンドの拡大とは、成長の仕組みが大きく異なる。インベスコでは「世界のベスト」、キャピタルでは「キャピタル世界株式ファンド」、フィデリティでは複数の大型アクティブファンドが残高拡大を支えている。
同じ公募投信市場でも、低コストインデックスで伸びる会社、ETFで伸びる会社、巨大な旗艦アクティブファンドによって伸びる会社がある。純資産総額の推移を見ると、各社の商品戦略の違いが鮮明に表れている。
6. 公募投信純資産総額の伸び=資金流入ではない
このデータを見るうえでは、一つ注意が必要だ。
公募投信純資産総額の増加は、そのまま投資家から流入した資金額を意味しない。
純資産総額は、新規設定・解約による資金流出入だけでなく、保有する株式や債券の値上がり・値下がりによっても変動する。今回比較した2023年から2026年にかけては、国内外の株式市場そのものも大きく上昇している。
そのため、指数が150になった会社について「投資家からの資金が50%増えた」と解釈することはできない。一方で、Global Xのように6倍を超える会社や、インベスコ、楽天など数倍に拡大した会社では、市場上昇だけでは説明しにくく、資金流入や新商品の設定・成長なども大きく寄与していると考えられる。
今回のランキングが示しているのは、各運用会社の公募投信ビジネスの規模が、どれだけ拡大したかである。純粋な資金流入額を把握するには、設定額、解約額、償還額などを別途確認する必要があり、本稿の純資産総額データだけから各社の純資金流入額を算出することはできない。