
資産運用会社(アセットマネジメント会社、通称アセマネ)では、ファンドマネージャーが株式の売買を決定しても、証券会社に発注して約定すれば終わりというわけではない。
運用部門による注文の作成、トレーディング部門による発注・約定配分・約定照合、バックオフィス部門による約定データの確認とファンド計理システムへの計上、そして信託銀行による決済まで、複数の部門や会社が関与する。
これらの処理には、OMS(Order Management System:注文管理システム)やEMS(Execution Management System:執行管理システム)、ファンド計理システムのほか、JASDEC(証券保管振替機構)の決済照合システム(PSMS)などが利用される。
本記事では、日本の公募投資信託を主な例として、現物株式の発注から約定照合、バック計上、決済までの業務フローを解説する。特に、FM・TR・BOの役割分担と、コンファメーションや決済照合の仕組みを実務の流れに沿って整理する。
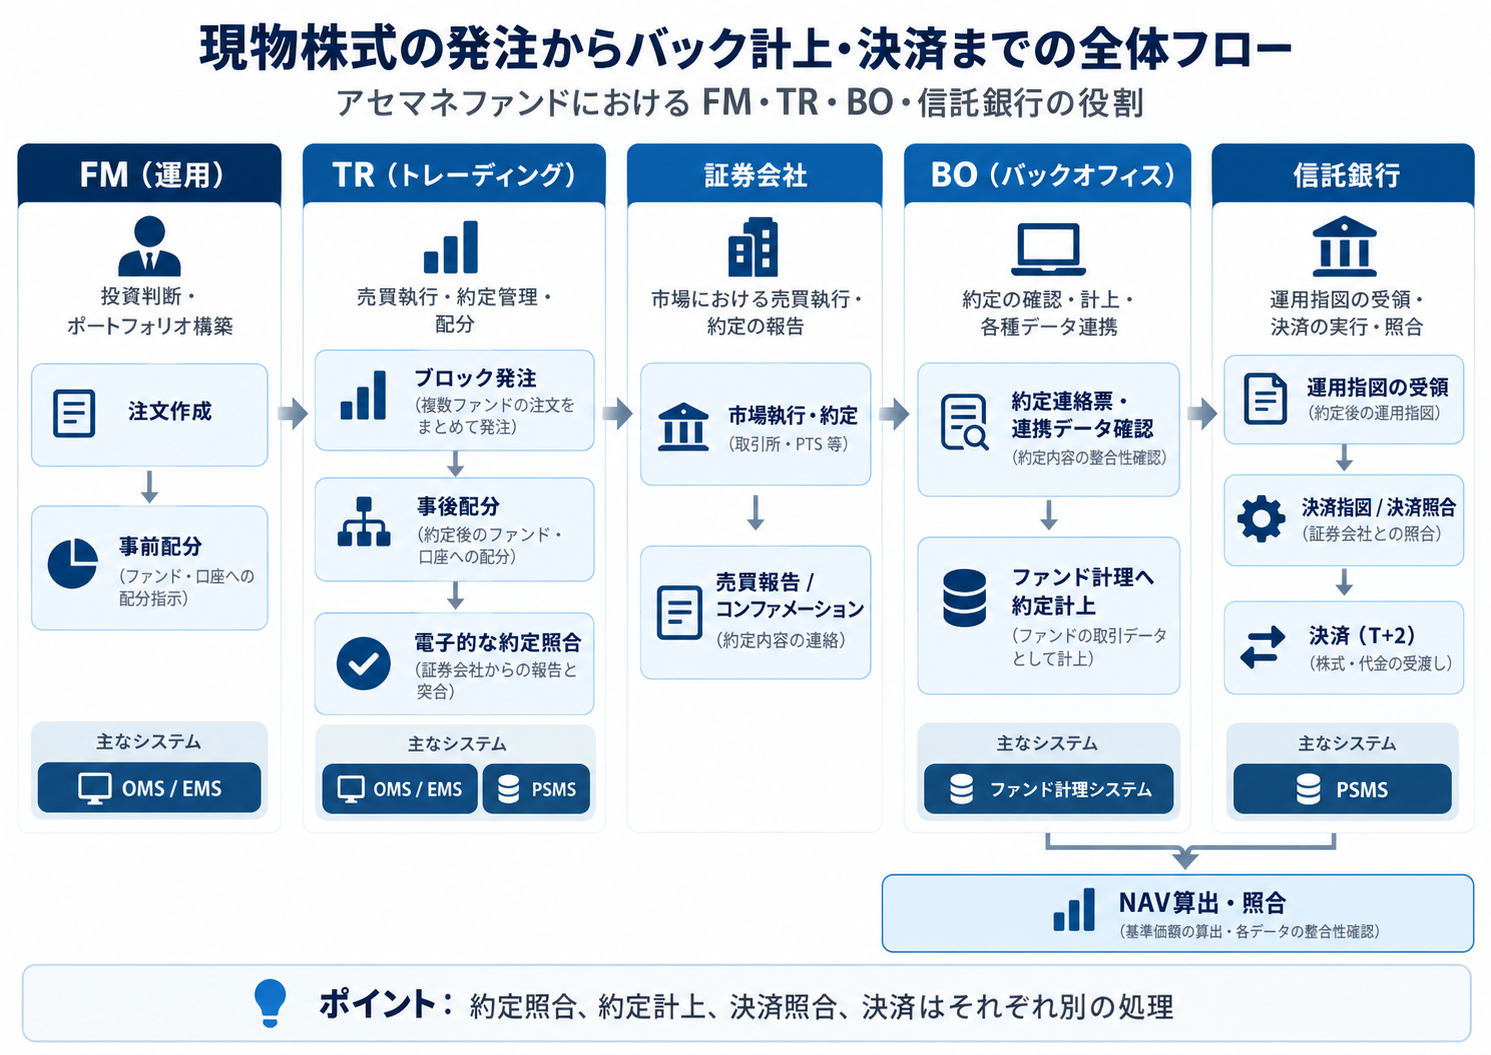
1.現物株式の発注から決済までの全体フロー
資産運用会社における現物株式の売買には、主に次の部門が関与する。
- FM(Fund Manager): ファンドマネージャー。投資判断や売買注文の作成を担当する。
- TR(Trading): トレーディング部門。注文の取りまとめ、証券会社への発注、約定配分、電子的な約定照合などを担当する。
- BO(Back Office): バックオフィス部門。約定連絡票や約定データの確認、ファンド計理システムへの計上、信託銀行との情報連携などを担当する。
本記事では、TRが電子的な約定照合を行い、BOが証券会社から受領した約定連絡票と社内の約定データを確認する業務モデルを想定する。
主な業務と担当部門は、次のように整理できる。
| 主な業務 | 担当 |
|---|---|
| 売買注文の作成 | FM |
| 事前配分(プリアロケーション) | FM |
| ブロック発注 | TR |
| 市場執行・約定 | 証券会社 |
| 事後配分・確定 | TR |
| 電子的な約定照合 | TR・証券会社 |
| 約定連絡票・連携データの確認 | BO |
| ファンド計理への約定計上 | BO |
| NAVの算出・照合 | BO・信託銀行 |
| 運用指図・取引情報の連携 | BOなど |
| 決済指図・決済照合 | 信託銀行・証券会社 |
| 決済・受渡結果の反映 | 信託銀行・BO |
この表は主な業務と担当を整理したものであり、必ずしもすべての処理が記載順に進むわけではない。実際の業務手順は、利用するシステムや取引市場などによって異なる。
2.事前配分(Pre-allocation/プリアロケーション)
主担当:FM
事前配分とは、複数ファンドの注文を一括して執行する場合に、発注前の段階で各ファンドの注文数量や配分内容を明確にしておくことである。
各ファンドでどの銘柄を何株売買するかは、FMが投資判断に基づいて決定する。
例えば、3本のファンドが同じ銘柄を購入する場合、次のような注文が作成される。
| ファンド | 購入希望数量 |
|---|---|
| ファンドA | 10,000株 |
| ファンドB | 20,000株 |
| ファンドC | 30,000株 |
| 合計 | 60,000株 |
FMが決定したファンド別の注文数量は、OMSなどに登録され、TRへ連携される。
事前にファンド別の注文内容を明確にしておくことは、複数の運用財産間で公平な約定配分を行ううえで重要である。
例えば、同じ銘柄を複数回に分けて約定した際、価格の有利な約定だけを特定のファンドへ配分すると、ファンド間で不公平が生じる。
こうした恣意的な配分やチェリーピッキングを防ぐため、一括発注では、あらかじめ定められた配分ルールに従って約定結果を各ファンドへ割り当てる。
なお、ファンド別の注文数量をFMが決定することと、部分約定時の配分方法や端数処理について運用会社が社内ルールを定めることは別の話である。
3.ブロック発注・市場執行(Block Order & Execution)
主担当:TR・証券会社
TRは、FMから受け取った複数ファンドの注文を取りまとめ、必要に応じてブロック発注を行う。
ブロック発注とは、複数ファンドの同一銘柄の注文をまとめて証券会社へ発注することである。
先ほどの例であれば、ファンドA・B・Cの注文を合計して、60,000株のブロック注文として発注できる。
ブロック発注には、主に次のようなメリットがある。
- 執行管理の効率化: 複数ファンドの注文をまとめて管理できる。
- マーケットインパクトの管理: 大口注文を分割執行するなど、市場への影響を考慮した執行ができる。
- ファンド間の公平性: 同じブロック注文に含まれる各ファンドへ、所定のルールに基づいて約定結果を配分できる。
- 事務負担の軽減: ファンドごとに個別発注する場合と比べ、注文・約定管理を効率化できる。
ただし、ブロック発注によって必ず有利な価格で約定できるわけではない。実際の執行結果は、注文規模、市場流動性、執行方法などによって異なる。
TRは、FMから指示された売買条件を踏まえ、証券会社の選定や発注方法、執行タイミングなどを判断する。執行について裁量が認められている場合には、その範囲内で執行方法を調整することもある。
証券会社が市場で注文を執行すると、約定数量、約定単価、約定時刻などがTRへ通知され、OMSやEMSなどに取り込まれる。
4.事後配分(Post-execution Allocation)
主担当:TR
事後配分とは、市場での約定後に、実際の約定数量や金額を各ファンドへ割り当てる処理である。
TRは、FMが発注前に決定したファンド別の注文数量と、あらかじめ定められた配分ルールに従って事後配分を行う。
例えば、60,000株の購入注文に対して、実際には30,000株しか約定しなかったとする。
当初の注文数量に比例して配分する場合、次のようになる。
| ファンド | 購入希望数量 | 約定配分数量 |
|---|---|---|
| ファンドA | 10,000株 | 5,000株 |
| ファンドB | 20,000株 | 10,000株 |
| ファンドC | 30,000株 | 15,000株 |
| 合計 | 60,000株 | 30,000株 |
この例では、各ファンドの希望数量に対する約定割合が50%となる。
実際の配分では、売買単位や端数処理なども考慮する必要があり、具体的な配分方法は運用会社があらかじめ定めたルールに従う。
重要なのは、TRが約定後に各ファンドの投資数量を自由に決め直すわけではないという点である。TRは、FMから受け取った注文と所定の配分ルールに基づいて約定結果を配分する。
一括発注では平均約定単価を使用する
ブロック発注では、同じ注文が複数回に分かれて約定することがある。
例えば、次のように約定したとする。
| 約定数量 | 約定単価 | 約定金額 |
|---|---|---|
| 10,000株 | 1,000円 | 1,000万円 |
| 20,000株 | 1,010円 | 2,020万円 |
| 合計 | 30,000株 | 3,020万円 |
この場合、平均約定単価は次のようになる。
3,020万円 ÷ 30,000株 = 1,006.666…円
平均約定単価は約1,006.67円となる。
一括発注に平均単価を適用することで、同じブロック注文に含まれるファンド間で、有利な約定価格だけを恣意的に割り当てることを防ぐ。
実際の平均単価の計算桁数や端数処理については、運用会社が定めた一括発注方針などに従う。
事後配分が確定すると、ファンド別の約定情報が生成される。この情報は証券会社との約定照合や、BO側のファンド計理システムへの連携に利用される。
5.約定照合(Confirmation/コンファメーション)
主担当:TR・BO・証券会社
約定照合とは、運用会社が把握している約定情報と証券会社側の約定情報を突き合わせ、取引内容が一致しているかを確認する業務である。
約定内容の確認には、システムを利用した電子的なマッチングと、証券会社から受領したコンファメーション(約定連絡票)の確認などがある。
本記事では、TRが電子的な約定照合を行い、BOが約定連絡票と社内の約定データを確認する業務モデルを想定する。
TRによる電子的な約定照合
TRは、証券会社から取得した約定情報と、社内で管理している注文・約定情報をシステム上で照合する。
例えば、ブロック発注した銘柄の約定数量や単価、ファンド別の配分情報などについて、運用会社側と証券会社側のデータに相違がないかを確認する。
情報が一致しない場合には、TRが原因を調査し、必要に応じて証券会社と連絡を取りながら修正する。
国内株式ではJASDECのPSMSなどの電子的な照合インフラも利用されるが、社内システムとの連携方法や担当部署は、運用会社の業務体制によって異なる。
BOによる約定連絡票と連携データの確認
一方、BOは証券会社から送付されたコンファメーション(約定連絡票)と、社内の約定データを確認する。
ここで重要なのは、BOによるチェックには、約定内容の整合性だけでなく、計上対象の約定データがTR側のシステムからBO側へ漏れなく、正しく連携されているかを確認する役割もあるという点である。
資産運用会社では、TRが利用する注文・執行管理システムと、BOが利用するファンド計理システムが分かれていることがある。
両者の間では、データ連携や形式変換などが行われるため、約定データの連携漏れや内容の不一致が発生する可能性がある。
例えば、TR側では10,000株の購入約定が確定しているにもかかわらず、BO側へ約定データが連携されていなければ、ファンド計理システムで計上漏れが発生するおそれがある。また、データが連携されていても、数量や単価、ファンドコードなどが誤っていれば、正しい取引として計上できない。
こうした問題を防ぐため、BOは証券会社の約定連絡票や社内の取引データを利用して、計上対象となる約定データの整合性を確認する。
EY新日本有限責任監査法人の「投資信託の主な業務の流れ」でも、BOが証券会社からのコンファメーションと約定伝票を照合し、一致を確認してからファンド計理システムへ入力する流れが説明されている。
TRによる電子的な約定照合とBOによる確認は、対象となる情報が重なることもあるが、BO側へのデータ連携を検証するという意味でも、それぞれ役割を持っている。
国内株式の約定照合:JASDECのPSMS
国内株式の機関投資家取引では、JASDECが提供する決済照合システム(PSMS:Pre-Settlement Matching System)が利用される。
PSMSは、運用会社、証券会社、信託銀行などの間で約定情報や決済情報を電子的に照合するシステムである。
代表的な三者間センタ・マッチング型では、運用会社が送信する運用指図データと、証券会社が送信する売買報告データをPSMS上で照合する。
PSMSは注文や市場執行そのものを扱うシステムではなく、約定後の取引情報を照合する。複数ファンドのブロック発注では、アロケーション後のファンド別取引情報が照合に利用される。
双方のデータが一致すると「照合一致」、相違があれば「照合不一致」と判定され、照合結果が関係者へ通知される。
海外株式の約定照合:DTCCのCTMなど
海外株式でも、運用会社と証券会社の約定情報を電子的に照合する仕組みが利用されている。
代表例がDTCCのCTM(Central Trade Manager)である。CTMは米国株式専用ではなく、世界のさまざまな市場で利用される約定照合プラットフォームである。
CTMでは、ブロック単位の約定情報や、アロケーション後のファンド・口座別の取引情報を照合できる。
海外株式では市場や取引先に応じた別の照合方法も利用されており、すべての取引がCTMで処理されるわけではない。
国内株式と海外株式では使用するシステムが異なる場合があるが、運用会社と証券会社の約定情報を一致させ、正確な取引データを後続の計理・決済処理へ引き渡すという目的は共通している。
6.ファンド計理システムへの取引計上
主担当:BO
TR側で確定したファンド別の約定データは、社内システム間の連携を経てBO側へ送られる。
BOは、証券会社から受領した約定連絡票などを利用し、約定データが漏れなく、正しく連携されているかを確認したうえで、ファンド計理システムへの約定計上を行う。
ファンド計理システムでは、銘柄、売買区分、数量、単価、約定金額、手数料などを取り込み、ファンドの取引・残高・評価額などを管理する。
約定データの取り込みは、システム連携によって自動化されている場合もある。STP(Straight Through Processing)化によって、手作業での入力や転記を減らし、事務処理の効率化やオペレーショナルリスクの低減が図られている。
ここで重要なのは、ファンド計理上の約定計上と、実際の決済は別の処理だという点である。
国内株式は約定日基準で計上する
国内株式では、通常、株式の売買が成立した約定日に取引を認識する。
例えば、月曜日に株式を購入した場合、通常の受渡日は2営業日後の水曜日となるが、ファンド計理上は月曜日の取引として計上する。
つまり、株式や代金の受渡が完了していなくても、約定した売買をファンド計理へ反映する。
受渡が完了するまでは、買付代金を未払金、売却代金を未収入金などとして管理し、決済時に受渡結果を反映する。
外国株式は計上日が異なる
一方、日本の投資信託における組入外国株式の売買は、原則として現地約定日の翌営業日に計上する。
このため、国内株式と外国株式では、市場で約定した日とファンド計理上の計上日の関係が異なる。
なお、ここでいう約定計上日は、投資家が投資信託を購入・解約するときの約定日とは別の概念である。
この計理上の取扱いは、EY新日本有限責任監査法人の「投資信託 第4回:有価証券の売買の計理処理及び評価」でも解説されている。
7.信託銀行への運用指図と決済指図
主な関係組織:BO・信託銀行・証券会社
投資信託では、運用会社が投資判断を行い、受託者である信託銀行が信託財産の保管・管理や決済を担う。
株式の売買が約定すると、運用会社は信託銀行に対して運用指図を行う。 運用指図とは、どのファンドで、どの銘柄を、何株、いくらで売買したかなどの取引内容を信託銀行に伝え、必要な処理を指示するものである。
一方、決済指図は、信託銀行と証券会社などの決済当事者が、証券と代金の受渡を行うための指図である。決済指図には、受渡日、決済数量・金額、決済相手方、決済口座などの情報が含まれる。
つまり、運用指図は運用会社から信託銀行への取引に関する指示であり、決済指図は信託銀行と証券会社などが決済を実行するための指示という違いがある。
PSMSによる決済指図の自動生成
国内株式では、JASDECの決済照合システム(PSMS)を利用し、約定照合から決済指図の作成までを電子的に連携できる。
代表的な三者間センタ・マッチング型では、運用会社がPSMSへ送信した運用指図データと、証券会社が送信した売買報告データを照合する。照合が一致し、信託銀行が取引内容を承認すると、PSMSはSSI(Standing Settlement Instructions:常設決済指図情報)に登録された決済口座などの条件を付与し、決済指図データを自動生成する。
この方式では、信託銀行と証券会社が決済当事者であることに変わりはないが、両者に代わってPSMSが決済指図データを作成する。
なお、信託銀行と証券会社が自ら決済指図データを作成・送信する方式もある。
8.決済照合(Pre-matching)と決済(Settlement)
主な関係組織:信託銀行・証券会社
決済照合は、信託銀行と証券会社などの決済当事者間で、受渡日、銘柄、決済数量、決済金額、決済相手方、決済口座などの条件が一致しているかを確認する処理である。
約定照合では運用会社と証券会社の約定内容を確認するのに対し、決済照合では実際に証券と代金を受け渡すための条件を確認する。
決済条件が一致すると、確定した決済指図に基づいて証券と代金の受渡に進む。なお、PSMSではSSIを利用して決済指図を自動生成した時点で、決済条件が照合一致したものとみなす方式もある。
DVP決済とは?
国内株式の決済では、DVP(Delivery Versus Payment)という仕組みが利用される。
DVPとは、証券の引渡しと代金の支払いを連動させる決済方式である。
例えば、株式の買い手が代金を支払ったにもかかわらず、売り手から株式を受け取れなければ、大きな損失が発生する可能性がある。
DVPは、証券と代金の決済を連動させることで、こうした元本リスクを低減する。
国内株式の決済は通常T+2
国内株式の通常の決済サイクルはT+2であり、約定日から2営業日後に受渡が行われる。
例えば、月曜日に約定した株式は、祝日などがなければ水曜日に決済される。
決済が完了すると、その結果は信託銀行側の資産管理システムなどに反映される。また、運用会社のBOも受渡完了情報を確認し、ファンド計理システムで必要な受渡処理を行う。
この受渡処理は、約定日に行った売買の計上とは別の処理である。
9.NAV照合(基準価額の確認)
主担当:BO・信託銀行
ファンド計理システムに取り込まれた約定データは、保有銘柄の残高や資産評価にも反映され、NAV(Net Asset Value:純資産価額)の算出につながる。投資信託の基準価額は、この純資産価額を受益権口数に応じて算出したものである。
日本の投資信託では、運用会社と信託銀行がそれぞれ基準価額を計算し、結果を突き合わせる「二者計算」が長く行われてきた。
例えば、運用会社側で算出した基準価額と信託銀行側の基準価額が一致しない場合には、次のような項目を確認する。
- 約定データの計上漏れ・重複
- 保有銘柄の数量差異
- 評価単価の相違
- 為替レートの相違
- 未収・未払の計上差異
- 各種費用の計上差異
こうした差異を調査・解消し、基準価額の正確性を確保する。
国内株式では通常、約定日に取引を計上し、その2営業日後に受渡が行われる。基準価額は約定日の売買を反映して算出するため、当該取引の受渡完了を待たない。
二者計算から一者計算への移行
日本の投資信託では、運用会社と信託銀行がそれぞれ基準価額を算出・照合する二者計算が一般的だったが、受託者が基準価額を計算する一者計算への移行も進められている。
10.まとめ
資産運用会社で現物株式を売買する場合、FMが投資判断を行い、ファンド別の注文数量を決定する。TRはその注文を取りまとめて発注し、約定後の配分や電子的な約定照合を行う。
一方、BOは証券会社から受領したコンファメーション(約定連絡票)と社内の約定データを確認し、計上対象の取引が漏れなく、正しく連携されていることを確認したうえで、ファンド計理システムへの計上を行う。
また、国内株式ではPSMSなどを利用して運用会社の運用指図データと証券会社の売買報告データを照合し、信託銀行による承認や決済指図の作成を経て、証券と代金の受渡が行われる。
約定照合、ファンド計理への約定計上、決済照合、実際の決済は、それぞれ目的の異なる処理である。また、TRとBOの間ではシステム間のデータ連携や形式変換が行われるため、TR側で約定照合が完了していても、それだけでBO側へ正しいデータが連携されているとは限らない。
現物株式の取引は、FMによる投資判断から始まり、TRによる執行・約定配分、BOによる計上、信託銀行による決済へとつながっている。各部門とシステムの役割を理解することで、アセマネにおける取引業務の全体像を把握できる。